क्रेडिट कार्ड का बिल आने के बाद जब आप अपना बिल विवरण देखते हैं, तो उसमें Minimum Amount Due और Total Amount Due जैसी दो राशियां दिखाई देती हैं। बहुत से लोगों को इन दोनों का अंतर समझ नहीं आता। खासकर तब जब कुल बिल ₹15,000 हो और Minimum Due केवल ₹750 दिखाई दे। ऐसे में मन में सवाल आता है कि क्या ₹750 भरने से पूरा बिल चुक जाएगा?
अगर आपके मन में भी यही सवाल है, तो इस लेख में आपको Credit Card Minimum Due क्या होता है इसकी पूरी जानकारी आसान हिंदी में मिलेगी। हम समझेंगे कि Minimum Due और Total Amount Due में क्या अंतर है, केवल Minimum Due भरने पर क्या होता है, बाकी राशि पर ब्याज क्यों लग सकता है और क्रेडिट कार्ड के बिल को सही तरीके से कैसे संभालना चाहिए।
सबसे पहले एक बात स्पष्ट कर लें—Minimum Due को पूरा क्रेडिट कार्ड बिल नहीं समझना चाहिए। यह आपके बिल विवरण में दी गई न्यूनतम भुगतान राशि होती है। अगर आप केवल यही राशि जमा करते हैं, तो बाकी बकाया राशि आगे रह सकती है और कार्ड की शर्तों के अनुसार उस पर ब्याज तथा अन्य लागू शुल्क लग सकते हैं।
Credit Card Minimum Due क्या होता है?
Minimum Amount Due वह न्यूनतम राशि है जिसे आपके क्रेडिट कार्ड के बिल विवरण में उस बिल की अंतिम भुगतान तारीख तक जमा करने के लिए बताया जाता है। इस राशि की गणना कार्ड जारी करने वाले बैंक या वित्तीय संस्था की शर्तों के अनुसार की जाती है।
सरल भाषा में समझें तो Minimum Due आपके पूरे बिल का केवल एक हिस्सा हो सकता है। यह आपको कम से कम कितनी राशि जमा करनी है, इसकी जानकारी देता है। लेकिन इसका अर्थ यह नहीं है कि आपका पूरा बिल समाप्त हो गया।
उदाहरण के लिए, मान लीजिए आपके क्रेडिट कार्ड के बिल में यह जानकारी दिखाई देती है:
| बिल का विवरण | उदाहरण |
|---|---|
| कुल देय राशि | ₹15,000 |
| न्यूनतम देय राशि | ₹750 |
| भुगतान की अंतिम तारीख | 25 सितंबर |
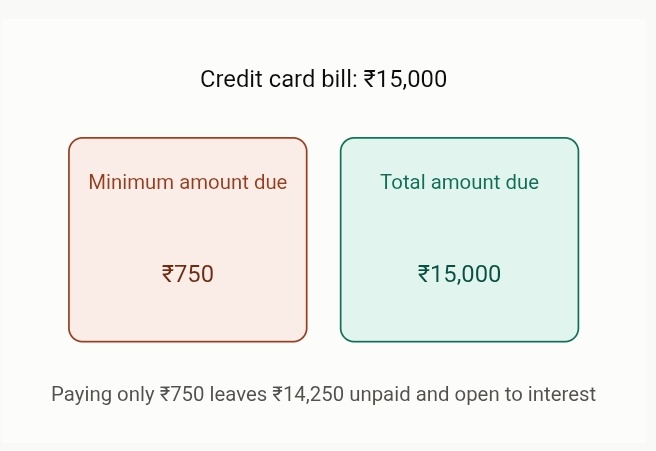
यहां ₹750 Minimum Amount Due है और ₹15,000 Total Amount Due है। अगर आप केवल ₹750 जमा करते हैं, तो इसका मतलब यह नहीं है कि ₹15,000 का पूरा बिल चुक गया। बाकी राशि बकाया रह सकती है। उस बकाया राशि पर ब्याज और अन्य लागू शुल्क आपके कार्ड की शर्तों के अनुसार लग सकते हैं।
Total Amount Due क्या होता है?
Total Amount Due वह कुल राशि होती है जो आपके बिल विवरण में उस बिलिंग अवधि के लिए देय दिखाई जाती है। इसमें उस अवधि के पात्र लेन-देन और लागू समायोजन या शुल्क शामिल हो सकते हैं।
जब आपका क्रेडिट कार्ड बिल बनता है, तो सबसे पहले Total Amount Due और भुगतान की अंतिम तारीख को समझना जरूरी है। इसके बाद Minimum Amount Due को देखें। दोनों राशियों का उद्देश्य अलग होता है।
अगर आपकी आर्थिक स्थिति अनुमति देती है, तो पूरे देय बिल को समय पर चुकाने की योजना बनाना सामान्यतः केवल न्यूनतम राशि पर निर्भर रहने से अलग स्थिति है। आपके कार्ड पर ब्याज-मुक्त अवधि और भुगतान के नियम कार्ड जारीकर्ता की शर्तों पर निर्भर करते हैं।
Minimum Due और Total Amount Due में क्या अंतर है?
| आधार | Minimum Amount Due | Total Amount Due |
|---|---|---|
| अर्थ | बिल में बताई गई न्यूनतम देय राशि | बिल में बताई गई कुल देय राशि |
| राशि | आमतौर पर कुल देय राशि से कम होती है | बिल की कुल देय राशि होती है |
| बाकी राशि | बाकी राशि बकाया रह सकती है | पूरी राशि जमा करने पर वर्तमान बिल की देय राशि समाप्त हो सकती है |
| ब्याज | बाकी राशि पर कार्ड की शर्तों के अनुसार ब्याज लग सकता है | ब्याज-मुक्त अवधि का लाभ कार्ड की शर्तों और भुगतान व्यवहार पर निर्भर करता है |
| उद्देश्य | न्यूनतम भुगतान आवश्यकता पूरी करना | बिल की पूरी देय राशि का भुगतान करना |
इस अंतर को याद रखना बहुत आसान है। Minimum Due मतलब न्यूनतम देय राशि और Total Amount Due मतलब कुल देय राशि।
सिर्फ Minimum Due भरने पर क्या होता है?
मान लीजिए आपके क्रेडिट कार्ड का कुल बिल ₹20,000 है और Minimum Due ₹1,000 है। अगर आप अंतिम भुगतान तारीख तक केवल ₹1,000 जमा करते हैं, तो बाकी ₹19,000 की राशि पूरी तरह खत्म नहीं होगी। वह राशि आपके कार्ड खाते में बकाया रह सकती है।
इसके बाद बकाया राशि पर ब्याज किस तरह लगाया जाएगा, यह कार्ड जारी करने वाले बैंक की शर्तों पर निर्भर करेगा। इसलिए केवल Minimum Due देखकर यह मान लेना सही नहीं है कि आपने अपना पूरा बिल चुका दिया है।
RBI की क्रेडिट कार्ड संबंधी व्यवस्था में कार्डधारकों को केवल न्यूनतम राशि भरने के प्रभाव के बारे में स्पष्ट जानकारी देने पर जोर दिया गया है। कार्ड जारीकर्ताओं को ब्याज की गणना और बकाया राशि के व्यवहार को समझाने की व्यवस्था करनी होती है। 1
एक आसान उदाहरण से समझिए
मान लीजिए राहुल ने अपने क्रेडिट कार्ड से महीने भर में ₹20,000 की खरीदारी की। बिल बनने के बाद उसके विवरण में निम्न जानकारी आई:
| विवरण | राशि |
|---|---|
| कुल देय राशि | ₹20,000 |
| न्यूनतम देय राशि | ₹1,000 |
| अंतिम भुगतान तारीख | 25 सितंबर |
अब राहुल के सामने दो अलग-अलग भुगतान स्थितियां हो सकती हैं।
स्थिति 1: राहुल ₹20,000 का पूरा भुगतान करता है
अगर राहुल अपने कार्ड की शर्तों के अनुसार पूरा देय बिल समय पर चुका देता है, तो उस बिल के पात्र लेन-देन पर ब्याज-मुक्त अवधि का लाभ मिल सकता है। इसकी वास्तविक स्थिति कार्ड की शर्तों और लेन-देन के प्रकार पर निर्भर करती है।
स्थिति 2: राहुल केवल ₹1,000 का भुगतान करता है
अब ₹19,000 की राशि बाकी रह जाती है। यह बकाया राशि आगे जा सकती है और उस पर कार्ड जारीकर्ता की शर्तों के अनुसार ब्याज तथा अन्य लागू शुल्क लग सकते हैं।
यही कारण है कि Minimum Due को पूरा बिल समझना सही नहीं है।
क्या Minimum Due भरने से ब्याज खत्म हो जाता है?
नहीं। Minimum Due का भुगतान और ब्याज-मुक्त भुगतान एक ही बात नहीं हैं। अगर आपके बिल की कुछ राशि बाकी रह जाती है, तो कार्ड जारीकर्ता की शर्तों के अनुसार उस बकाया राशि पर ब्याज लग सकता है।
RBI ने कार्ड जारीकर्ताओं को ब्याज की गणना की पद्धति और उदाहरण स्पष्ट करने तथा कार्डधारक को आंशिक भुगतान की स्थिति समझाने के निर्देश दिए हैं। इसलिए अपने कार्ड के बिल विवरण और महत्वपूर्ण नियमों को देखना बहुत जरूरी है। 2
क्या Minimum Due हर क्रेडिट कार्ड में समान होता है?
नहीं। यह मान लेना सही नहीं है कि हर क्रेडिट कार्ड में Minimum Due एक ही प्रतिशत पर तय होता है। अलग-अलग कार्ड जारीकर्ता अपनी शर्तों के अनुसार इसकी गणना कर सकते हैं। इसमें बकाया राशि, ब्याज, शुल्क, किस्त और अन्य लागू घटकों का अलग-अलग तरीके से व्यवहार हो सकता है।
इसलिए इंटरनेट पर किसी एक प्रतिशत को देखकर अपने कार्ड का Minimum Due खुद से तय नहीं करना चाहिए। आपके बिल विवरण में जो राशि दी गई है, उसे देखें और अपने कार्ड की शर्तों को समझें।
Minimum Due की गणना में क्या-क्या शामिल हो सकता है?
Minimum Due की वास्तविक गणना कार्ड जारीकर्ता की नीति और आपके खाते की स्थिति पर निर्भर करती है। कुछ मामलों में इसमें बकाया राशि का एक हिस्सा, ब्याज, शुल्क, किस्त की राशि या अन्य लागू रकम का उपचार शामिल हो सकता है।
इसी वजह से सभी कार्डों के लिए एक ही गणना सूत्र बताना सही नहीं होगा। सबसे विश्वसनीय जानकारी आपके अपने कार्ड के बिल विवरण और कार्ड जारीकर्ता द्वारा दी गई शर्तों में मिलेगी।
Minimum Due भरने के बाद बाकी पैसे का क्या होता है?
अगर आपने केवल Minimum Due जमा किया है, तो बाकी रकम अपने-आप समाप्त नहीं होती। वह आपके कार्ड खाते में बकाया रह सकती है। अगली बिलिंग अवधि में यह राशि दिखाई दे सकती है और कार्ड की शर्तों के अनुसार ब्याज या अन्य लागू शुल्क भी जुड़ सकते हैं।
इसलिए अगर किसी महीने आपकी आर्थिक स्थिति खराब होने के कारण पूरा बिल जमा नहीं हो पाया, तो अगले महीने की योजना बनाकर बकाया राशि को जल्दी कम करने की कोशिश करना समझदारी है। साथ ही जब तक पुराना बकाया मौजूद हो, तब तक अनावश्यक नए खर्च से बचना उपयोगी हो सकता है।
क्या केवल Minimum Due भरना हमेशा गलत है?
ऐसा कहना सही नहीं होगा कि हर परिस्थिति में Minimum Due का भुगतान बेकार है। अगर किसी व्यक्ति के पास अंतिम भुगतान तारीख पर पूरा बिल जमा करने के लिए पर्याप्त धन नहीं है, तो उसे अपने कार्ड की न्यूनतम भुगतान आवश्यकता और अन्य नियम समझने चाहिए।
लेकिन समस्या तब हो सकती है जब कोई व्यक्ति लगातार कई महीनों तक केवल Minimum Due भरता रहे और बाकी राशि बढ़ती जाए। ऐसी स्थिति में ब्याज और अन्य लागू लागत के कारण कुल देनदारी को चुकाने में अधिक समय लग सकता है।
इसलिए Minimum Due को नियमित रूप से केवल एक आसान रास्ता मानने के बजाय अपनी कुल देनदारी और भुगतान क्षमता पर ध्यान देना जरूरी है।
क्या Minimum Due भरने से Credit Card बंद हो जाता है?
नहीं। केवल Minimum Due जमा करने का मतलब यह नहीं है कि आपका क्रेडिट कार्ड अपने-आप बंद हो जाएगा। हालांकि खाते में बकाया राशि बनी रह सकती है और उस पर कार्ड की शर्तों के अनुसार ब्याज या शुल्क लग सकता है।
अलग बात यह है कि यदि भुगतान की आवश्यक शर्तें पूरी नहीं की जातीं या खाता लंबे समय तक बकाया रहता है, तो कार्ड जारीकर्ता की कार्रवाई और क्रेडिट रिपोर्टिंग के नियम लागू हो सकते हैं। इसलिए भुगतान की अंतिम तारीख को नजरअंदाज नहीं करना चाहिए।
Minimum Due और CIBIL Score का क्या संबंध है?
क्रेडिट कार्ड से जुड़े भुगतान आपके क्रेडिट इतिहास का हिस्सा होते हैं। CIBIL के अनुसार भुगतान इतिहास, क्रेडिट उपयोग, क्रेडिट इतिहास की अवधि और क्रेडिट संबंधी पूछताछ जैसे कारक CIBIL Score को प्रभावित कर सकते हैं। 3
इसका मतलब यह नहीं है कि केवल Minimum Due जमा करने से निश्चित रूप से आपका CIBIL Score खराब हो जाएगा। लेकिन लगातार बकाया रखना, देर से भुगतान करना या बहुत अधिक क्रेडिट का उपयोग करना आपकी क्रेडिट प्रोफाइल के लिए समस्या पैदा कर सकता है।
CIBIL के अनुसार CIBIL Score 300 से 900 के बीच तीन अंकों का स्कोर होता है और यह व्यक्ति के क्रेडिट इतिहास से संबंधित जानकारी के आधार पर तैयार होता है। 4
Credit Card का बिल समय पर भरने का आसान तरीका
क्रेडिट कार्ड के बिल को संभालने के लिए आपको कोई बहुत जटिल तरीका अपनाने की जरूरत नहीं है। हर महीने एक छोटी-सी आदत बना सकते हैं।
- बिल बनने के बाद Total Amount Due देखें।
- Minimum Amount Due भी नोट करें।
- भुगतान की अंतिम तारीख कैलेंडर में दर्ज करें।
- अपने बैंक खाते में पर्याप्त राशि रखें।
- संभव हो तो कार्ड की शर्तों के अनुसार पूरा देय बिल समय पर जमा करें।
- भुगतान के बाद लेन-देन की पुष्टि जरूर देखें।
- अगले बिल में भुगतान अपडेट हुआ है या नहीं, इसकी जांच करें।
Credit Card Bill भरते समय होने वाली आम गलतियां
1. Minimum Due को पूरा बिल समझना
यह सबसे आम गलती है। Minimum Due केवल न्यूनतम देय राशि होती है। Total Amount Due अलग राशि होती है।
2. केवल Minimum Due देखकर खुश हो जाना
अगर Minimum Due कम दिखाई दे रहा है, तो इसका मतलब यह नहीं है कि आपका पूरा बिल कम है। हमेशा Total Amount Due भी देखें।
3. अंतिम भुगतान तारीख भूल जाना
बिल आने के तुरंत बाद भुगतान की अंतिम तारीख लिख लें या मोबाइल में अनुस्मारक लगा लें।
4. बिल की शर्तें नहीं पढ़ना
ब्याज, शुल्क, किस्त और भुगतान के नियम अलग-अलग कार्डों में अलग हो सकते हैं। अपने कार्ड के नियम जरूर पढ़ें।
5. पुराना बकाया रहते हुए लगातार नए खर्च करना
अगर पुरानी राशि बाकी है और नए खर्च भी लगातार बढ़ रहे हैं, तो कुल बकाया संभालना मुश्किल हो सकता है।
6. भुगतान सफल हुआ या नहीं, इसकी जांच न करना
ऑनलाइन भुगतान के बाद पुष्टि संदेश या लेन-देन की जानकारी सुरक्षित रखें और कार्ड खाते में भुगतान अपडेट होने की जांच करें।
7. केवल एक महीने का बजट देखकर कार्ड खर्च करना
क्रेडिट कार्ड का खर्च भी आपकी वास्तविक आय और बजट का हिस्सा है। जितना भुगतान आसानी से कर सकें, उसी के अनुसार खर्च करना बेहतर है।
अगर पूरा Credit Card Bill नहीं भर पा रहे हैं तो क्या करें?
अगर किसी महीने पूरा बिल जमा करना मुश्किल हो जाए, तो घबराने के बजाय सबसे पहले अपना बिल ध्यान से देखें। Total Amount Due, Minimum Amount Due और अंतिम भुगतान तारीख को समझें।
इसके बाद अपने खर्चों की समीक्षा करें और यह देखें कि बकाया राशि को जल्द कम करने के लिए कितना पैसा उपलब्ध कराया जा सकता है। अगर कार्ड जारीकर्ता कोई भुगतान सुविधा या अन्य विकल्प देता है, तो उसके नियम और लागत को समझकर ही निर्णय लें।
- भुगतान की अंतिम तारीख को नजरअंदाज न करें।
- अपने कार्ड की ब्याज दर और शुल्क देखें।
- नए अनावश्यक खर्च को कम करें।
- बकाया राशि को जल्द कम करने की योजना बनाएं।
- जरूरत पड़ने पर कार्ड जारीकर्ता से उपलब्ध विकल्पों की जानकारी लें।
क्या Minimum Due भरने के बाद भी Credit Card इस्तेमाल कर सकते हैं?
यह आपके कार्ड खाते की स्थिति और कार्ड जारीकर्ता के नियमों पर निर्भर करता है। केवल Minimum Due जमा कर देने से यह जरूरी नहीं कि आपके खाते का पूरा बकाया समाप्त हो गया हो।
अगर खाते में बकाया राशि है और आप लगातार नए खर्च करते हैं, तो कुल देनदारी बढ़ सकती है। इसलिए कार्ड का उपयोग अपनी भुगतान क्षमता और बजट को ध्यान में रखकर करना चाहिए।
Credit Card Statement में किन चीजों को जरूर देखें?
हर महीने बिल आने के बाद केवल कुल रकम देखकर भुगतान न करें। कम से कम इन बातों को जरूर जांचें:
| क्या देखें? | क्यों जरूरी है? |
|---|---|
| Total Amount Due | कुल देय राशि समझने के लिए |
| Minimum Amount Due | न्यूनतम भुगतान आवश्यकता जानने के लिए |
| भुगतान की अंतिम तारीख | समय पर भुगतान करने के लिए |
| लेन-देन | गलत या अनजान लेन-देन पहचानने के लिए |
| ब्याज और शुल्क | अतिरिक्त लागत समझने के लिए |
| किस्त की जानकारी | मासिक देनदारी समझने के लिए |
Minimum Due से जुड़े 12 महत्वपूर्ण सवाल
1. Credit Card Minimum Due क्या होता है?
यह आपके क्रेडिट कार्ड बिल में बताई गई न्यूनतम देय राशि होती है, जिसे अंतिम भुगतान तारीख तक जमा करना होता है। इसकी गणना कार्ड जारीकर्ता की शर्तों के अनुसार होती है।
2. क्या Minimum Due भरने से पूरा बिल चुक जाता है?
नहीं। Minimum Due केवल न्यूनतम भुगतान राशि है। बाकी राशि बकाया रह सकती है।
3. सिर्फ Minimum Due भरने पर क्या ब्याज लग सकता है?
हां, बाकी बकाया राशि पर कार्ड जारीकर्ता की शर्तों के अनुसार ब्याज लग सकता है।
4. Minimum Due और Total Due में क्या अंतर है?
Minimum Due न्यूनतम देय राशि है, जबकि Total Amount Due उस बिल की कुल देय राशि होती है।
5. क्या हर कार्ड का Minimum Due एक जैसा होता है?
नहीं। इसकी गणना कार्ड जारीकर्ता और कार्ड की शर्तों के अनुसार अलग हो सकती है।
6. क्या Minimum Due भरने से CIBIL Score खराब हो जाता है?
सिर्फ Minimum Due भुगतान को अपने-आप CIBIL Score खराब होने के बराबर नहीं माना जाना चाहिए। लेकिन देर से भुगतान, बकाया और अन्य क्रेडिट व्यवहार आपकी क्रेडिट प्रोफाइल को प्रभावित कर सकते हैं। CIBIL के अनुसार भुगतान इतिहास और क्रेडिट उपयोग महत्वपूर्ण कारकों में शामिल हैं। 5
7. क्या Minimum Due हर महीने भरते रहना सही है?
लंबे समय तक केवल Minimum Due पर निर्भर रहने से बकाया राशि बनी रह सकती है और लागू ब्याज के कारण कुल लागत बढ़ सकती है। इसलिए अपनी भुगतान क्षमता के अनुसार बकाया कम करना जरूरी है।
8. क्या Minimum Due जमा करने के बाद बाकी पैसा अगले महीने देना होता है?
बाकी बकाया राशि आगे जा सकती है। उस पर ब्याज और शुल्क कैसे लागू होंगे, यह आपके कार्ड की शर्तों पर निर्भर करेगा।
9. क्या Minimum Due का कोई निश्चित प्रतिशत होता है?
सभी क्रेडिट कार्डों के लिए कोई एक समान प्रतिशत मानना सही नहीं है। अपने बिल विवरण और कार्ड जारीकर्ता की शर्तों को देखें।
10. क्या Minimum Due और EMI एक ही चीज हैं?
नहीं। Minimum Due बिल की न्यूनतम देय राशि है, जबकि EMI किसी खरीदारी या ऋण-संबंधी राशि को किस्तों में चुकाने की व्यवस्था हो सकती है।
11. Credit Card Bill में सबसे पहले क्या देखना चाहिए?
सबसे पहले Total Amount Due, Minimum Amount Due और भुगतान की अंतिम तारीख देखें। इसके बाद लेन-देन और लागू शुल्क की जांच करें।
12. क्या अपने CIBIL Score की जांच करना ठीक है?
हां। CIBIL के अनुसार अपना CIBIL Score और रिपोर्ट स्वयं जांचना आपके स्कोर पर नकारात्मक प्रभाव नहीं डालता। CIBIL की आधिकारिक वेबसाइट के अनुसार मुफ्त CIBIL Score और Report कैलेंडर वर्ष में एक बार उपलब्ध है। 6
Credit Card Minimum Due को याद रखने का आसान तरीका
अगर आप पूरी बात केवल तीन पंक्तियों में याद रखना चाहते हैं, तो इसे इस तरह समझें:
- Minimum Due = न्यूनतम देय राशि
- Total Amount Due = बिल की कुल देय राशि
- केवल Minimum Due भरना = बाकी राशि बकाया रह सकती है और लागू ब्याज/शुल्क लग सकते हैं
इसलिए हर महीने केवल Minimum Due देखकर भुगतान करने के बजाय अपने पूरे बिल और भुगतान की अंतिम तारीख को समझना जरूरी है।
निष्कर्ष: Minimum Due को समझना क्यों जरूरी है?
Credit Card Minimum Due क्या होता है यह समझना हर क्रेडिट कार्ड उपयोगकर्ता के लिए जरूरी है। Minimum Due आपको बताता है कि बिल की अंतिम भुगतान तारीख तक कम से कम कितनी राशि जमा करनी है, लेकिन यह आपके पूरे बिल की राशि नहीं होती।
अगर आप केवल Minimum Due जमा करते हैं, तो बाकी राशि बकाया रह सकती है। उस बकाया राशि पर कार्ड जारीकर्ता की शर्तों के अनुसार ब्याज और अन्य लागू शुल्क लग सकते हैं। लंबे समय तक केवल न्यूनतम राशि जमा करने से बकाया खत्म होने में अधिक समय लग सकता है।
इसलिए क्रेडिट कार्ड इस्तेमाल करते समय तीन चीजों को हमेशा याद रखें—Total Amount Due, Minimum Amount Due और भुगतान की अंतिम तारीख। अपने कार्ड के ब्याज, शुल्क और भुगतान संबंधी नियम भी पढ़ें।
अगर आपकी आर्थिक स्थिति अनुमति देती है, तो अपने बिल को समय पर और जिम्मेदारी से संभालना बेहतर वित्तीय आदत है। क्रेडिट कार्ड सुविधा का साधन है, लेकिन इसे अपनी आय और बजट के अनुसार इस्तेमाल करना जरूरी है।
LifeSankalp.com पर Credit Card की आगे की जानकारी
अगर आप क्रेडिट कार्ड को शुरुआत से समझना चाहते हैं, तो LifeSankalp.com पर इन लेखों को भी पढ़ सकते हैं:
- Credit Card क्या है? कैसे काम करता है? पूरी जानकारी
- Credit Card कैसे काम करता है? आसान भाषा में समझें
- Credit Card Bill कैसे भरें? ऑनलाइन और ऑफलाइन तरीके
लेखक
Hitesh Yadav
अस्वीकरण
यह लेख केवल सामान्य वित्तीय जानकारी और शिक्षा के उद्देश्य से लिखा गया है। Credit Card की ब्याज दर, Minimum Due की गणना, शुल्क, भुगतान की शर्तें, ब्याज-मुक्त अवधि और अन्य नियम अलग-अलग कार्ड जारीकर्ताओं के अनुसार अलग हो सकते हैं। किसी भी वित्तीय निर्णय से पहले अपने कार्ड के बिल विवरण, महत्वपूर्ण नियम एवं शर्तों और कार्ड जारीकर्ता की आधिकारिक जानकारी को जरूर देखें।