Using a credit card is convenient for purchases. However, pay attention to terms to avoid credit card interest and other fees. To prevent this, pay the Total Amount Due in full by the due date during the interest-free period. Merely paying the Minimum Due does not settle the full bill and the remaining balance may accrue interest.
Credit Card Interest क्या होता है?
There is an extra financial charge on an outstanding amount. For example, if you buy ₹10,000 and do not repay by the due date, credit card interest may be charged. Thus factors like the billing cycle, payment due date, past due balance, and the card’s interest calculation method also matter.
क्या Credit Card से खरीदारी करते ही Interest लग जाता है?
नहीं, कई कार्ड सामान्य खरीदारी पर ब्याज-मुक्त अवधि देते हैं। उदाहरण के लिए, आपने 5 सितंबर को ₹5,000 खर्च किए और स्टेटमेंट में शामिल होने के बाद Due Date तक पूरी देय राशि चुका due. यदि आपके कार्ड की शर्तें पूरी होती हैं, तो उस खरीदारी पर ब्याज से बचा जा सकता है।
यदि पिछली राशि बकाया है या पूरा भुगतान नहीं किया गया, तो ब्याज-मुक्त अवधि प्रभावित हो सकती है। इसलिए केवल खरीदारी की तारीख देखकर ब्याज का अनुमान न लगाएं।
Credit Card पर Interest कब लग सकता है?
- कुल देय राशि का पूरा भुगतान Due Date तक न किया गया हो।
- बिल का कुछ हिस्सा बकाया रह गया हो।
- भुगतान देर से किया गया हो।
- क्रेडिट कार्ड से नकद निकासी की गई हो।
- पिछले महीने का बकाया होने से ब्याज-मुक्त अवधि उपलब्ध न रही हो।
- किसी विशेष लेन-देन पर कार्ड की शर्तों के अनुसार ब्याज या शुल्क लागू हो।
सटीक जानकारी के लिए अपने मासिक स्टेटमेंट और कार्ड के नियम एवं शर्तें देखें।
Total Amount Due और Interest का संबंध
Total Amount Due उस बिलिंग चक्र की पूरी देय राशि होती है। स्टेटमेंट में Minimum Amount Due और Payment Due Date भी दी जाती है।
| विवरण | उदाहरण |
|---|---|
| कुल देय राशि | ₹20,000 |
| न्यूनतम देय राशि | ₹1,000 |
| भुगतान की अंतिम तारीख | 25 सितंबर |
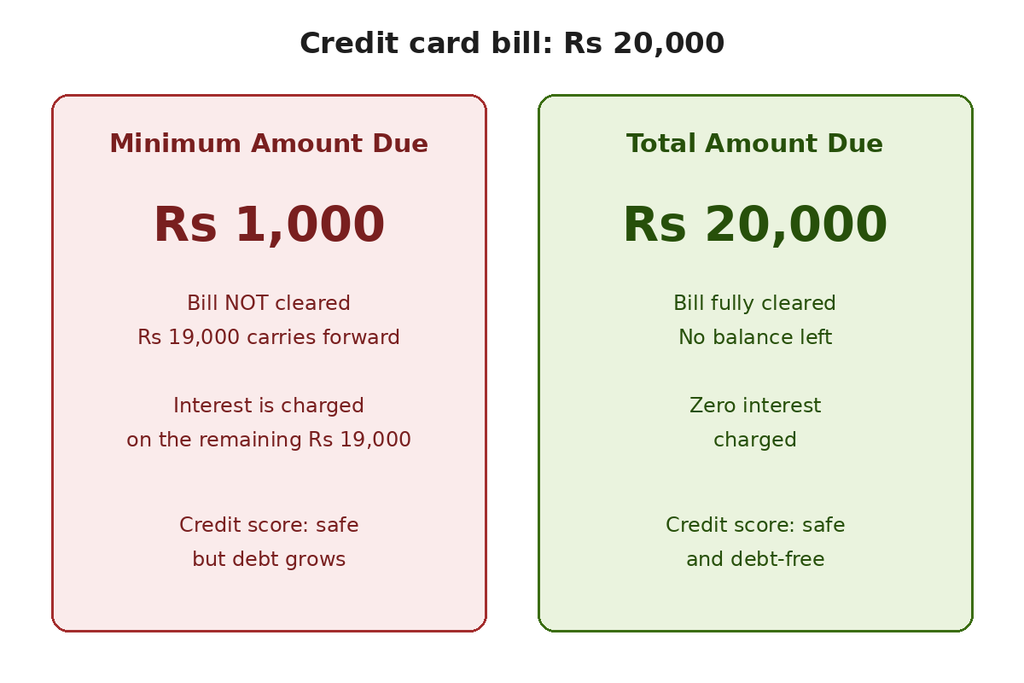
यदि आप ₹20,000 समय पर चुका देते हैं और ब्याज-मुक्त अवधि की शर्तें पूरी हैं, तो सामान्य खरीदारी पर ब्याज से बचा जा सकता है। केवल ₹1,000 भरने पर ₹19,000 बकाया रह सकता है, जिस पर लागू ब्याज और शुल्क लग सकते हैं।
Minimum Due भरने पर Interest क्यों बढ़ सकता है?
Minimum Due केवल न्यूनतम भुगतान आवश्यकता है; यह पूरा बिल नहीं होता। बाकी राशि आगे बकाया रहती है और उस पर कार्ड की शर्तों के अनुसार ब्याज लग सकता है।
RBI के निर्देशों के अनुसार कार्ड जारीकर्ताओं को यह स्पष्ट करना होता है कि केवल न्यूनतम भुगतान करते रहने से repayment लंबा खिंच सकता है और outstanding balance पर ब्याज बढ़ सकता है।
https://rbi.org.in/Scripts/BS_ViewMasDirections.aspx?id=13123: How Interest on Credit Cards Is Calculated: Easy Examplesयाद रखें: Minimum Due भरने से भुगतान की न्यूनतम आवश्यकता पूरी हो सकती है, लेकिन ब्याज समाप्त या पूरा बिल चुकता होना जरूरी नहीं है।
Credit Card Interest Rate क्या होती है?
यह वह दर है जिसके आधार पर बकाया राशि पर ब्याज या finance charge की गणना की जाती है। दर कार्ड और जारीकर्ता के अनुसार अलग हो सकती है तथा मासिक या वार्षिक रूप में दिखाई जा सकती है।
सालाना दर को केवल 12 से भाग देकर वास्तविक मासिक ब्याज निकालना हमेशा सही नहीं होता। लेन-देन की तारीख, भुगतान, बकाया राशि, ब्याज-मुक्त अवधि और कार्ड की निर्धारित methodology के आधार पर वास्तविक charge बदल सकता है।
RBI के निर्देशों के अनुसार कार्ड जारीकर्ताओं को ब्याज दर और finance charges की गणना की methodology स्पष्ट करनी होती है तथा partial payment की स्थिति का उदाहरण देना होता है।
Credit Card Interest की गणना कैसे समझें?
सरल उदाहरण
मान लीजिए किसी कार्ड की सालाना दर 36% है। केवल अवधारणा समझने के लिए 36% को 12 से भाग देने पर 3% प्रतिमाह आता है। ₹10,000 पर 3% की साधारण गणना ₹300 होगी।
यह केवल समझाने वाला उदाहरण है, वास्तविक बिल की गणना नहीं। वास्तविक finance charge कार्ड की methodology, लेन-देन की तारीख, भुगतान, बकाया और लागू शुल्कों पर निर्भर करेगा।
वास्तविक बिल में क्या देखें?
- Total Amount Due और पिछली बकाया राशि
- अब तक किया गया भुगतान
- लगाया गया ब्याज या finance charge
- Late payment और अन्य शुल्क
- नई खरीदारी
- Payment Due Date
₹20,000 के बिल का उदाहरण
मान लीजिए राहुल का कुल बिल ₹20,000, Minimum Due ₹1,000 और Due Date 25 सितंबर है।
पूरी राशि का भुगतान
यदि राहुल समय पर पूरे ₹20,000 चुका देता है और ब्याज-मुक्त अवधि की शर्तें लागू हैं, तो सामान्य खरीदारी पर ब्याज से बचा जा सकता है।
केवल Minimum Due का भुगतान
₹1,000 भरने पर ₹19,000 बकाया रह सकता है। इस पर ब्याज लग सकता है और ब्याज-मुक्त अवधि प्रभावित हो सकती है।
देर से भुगतान
Due Date के बाद भुगतान करने पर लागू नियमों के अनुसार ब्याज और अन्य शुल्क लग सकते हैं। RBI के निर्देशों में past-due reporting और penal charges से संबंधित शर्तें भी दी गई हैं।
पिछले महीने का बकाया होने पर नई खरीदारी
यदि पिछली देय राशि बकाया है, तो नई खरीदारी को हमेशा पहले जैसी ब्याज-मुक्त अवधि मिलेगी, यह मानना सही नहीं है। RBI के निर्देशों के अनुसार कार्ड जारीकर्ताओं को यह स्पष्ट करना होता है कि किस स्थिति में interest-free period उपलब्ध नहीं रहेगा और Minimum Due भरने के क्या परिणाम होंगे।
इसलिए पुराने बकाये को समझे बिना नया खर्च बढ़ाने से बचें।
क्या Cash Withdrawal पर भी Interest लगता है?
क्रेडिट कार्ड से एटीएम द्वारा नकद निकासी सामान्य खरीदारी से अलग सुविधा है। इस पर cash advance fee, अलग ब्याज दर और अन्य शुल्क लागू हो सकते हैं। इसलिए नकद निकालने से पहले अपने कार्ड की शर्तें अवश्य देखें।
क्या Interest लगने से CIBIL Score खराब होता है?
सिर्फ ब्याज लगना और CIBIL Score खराब होना एक ही बात नहीं है। CIBIL Score पर payment history, credit utilization, credit history की अवधि और credit enquiries जैसे कई कारक असर डालते हैं।
यदि ब्याज charge हुआ है लेकिन भुगतान समय पर किया जा रहा है, तो केवल interest charge के आधार पर यह निष्कर्ष नहीं निकालना चाहिए कि Score जरूर खराब होगा। देर से भुगतान, बकाया और अधिक credit utilization अधिक महत्वपूर्ण जोखिम हैं।
Credit Card Interest से बचने के practical तरीके
- उतना ही खर्च करें जितना Due Date तक चुका सकें।
- हर महीने Total Amount Due को प्राथमिकता दें।
- Due Date से कुछ दिन पहले भुगतान करें।
- AutoPay लगाएं, लेकिन खाते में पर्याप्त राशि रखें।
- Cash Withdrawal को सामान्य खरीदारी न समझें।
- हर स्टेटमेंट में ब्याज, शुल्क और लेन-देन जांचें।
- पुराना बकाया होने पर नया खर्च सीमित करें।
- Minimum Due को नियमित भुगतान रणनीति न बनाएं।
- कार्ड लेने से पहले ब्याज दर और सभी शुल्क पढ़ें।
- अज्ञात finance charge या transaction पर तुरंत जारीकर्ता से संपर्क करें।
सरल Credit Card Payment System
- महीने की सभी खरीदारी और पुराने outstanding देखें।
- Statement में Total Amount Due और Due Date नोट करें।
- पूरे भुगतान की व्यवस्था पहले करें।
- भुगतान के बाद अगला खर्च अपनी आय के अनुसार तय करें।
Credit Card Interest को लेकर आम सवाल
क्या Credit Card पर हमेशा Interest लगता है?
नहीं। ब्याज-मुक्त अवधि की शर्तें पूरी होने पर सामान्य खरीदारी पर ब्याज से बचा जा सकता है।
क्या पूरा Bill भरने पर Interest लगता है?
यदि Total Amount Due समय पर पूरा चुका दिया गया है और कार्ड की शर्तें पूरी हैं, तो सामान्य खरीदारी पर ब्याज से बचा जा सकता है।
क्या Minimum Due पर्याप्त है?
यह न्यूनतम भुगतान आवश्यकता पूरी कर सकता है, लेकिन बाकी बकाया पर ब्याज लग सकता है।
क्या सभी कार्डों की Interest Rate समान होती है?
नहीं। दर और गणना की methodology कार्ड तथा जारीकर्ता के अनुसार अलग हो सकती है।
क्या Cash Withdrawal पर अलग ब्याज लगता है?
हां, नकद निकासी पर सामान्य खरीदारी से अलग ब्याज और शुल्क लागू हो सकते हैं।
क्या Interest लगने से CIBIL Score तुरंत खराब होता है?
नहीं। Score पर भुगतान इतिहास, बकाया और credit utilization सहित कई कारक असर डालते हैं।
क्या एक दिन की देरी पर शुल्क लगेगा?
यह कार्ड की शर्तों और लागू नियमों पर निर्भर करता है। Due Date के बाद भुगतान से बचना बेहतर है।
Interest Rate कहाँ देखें?
मासिक स्टेटमेंट, कार्ड के नियम एवं शर्तों और जारीकर्ता की आधिकारिक वेबसाइट पर देखें।
Credit Card Interest समझने की 5 जरूरी बातें
| बात | क्या समझना है? |
|---|---|
| पूरा भुगतान | समय पर पूरा भुगतान करने से ब्याज-मुक्त अवधि का लाभ मिल सकता है। |
| Minimum Due | यह पूरा बिल नहीं होता। |
| Interest Rate | दर और गणना कार्ड जारीकर्ता के अनुसार अलग हो सकती है। |
| Cash Withdrawal | इसके अलग शुल्क और ब्याज नियम हो सकते हैं। |
| CIBIL | Interest charge और CIBIL Score को एक ही चीज न समझें। |
निष्कर्ष: Credit Card Interest को समझना क्यों जरूरी है?
credit card interest is not free money; that is the basic rule.
If you pay in full on time, you can avoid interest on regular purchases.
However, minimum due, late payments, old balances, and cash advances raise interest and other costs.
हर कार्ड की दर, शुल्क, ब्याज-मुक्त अवधि और calculation methodology अलग हो सकती है। इसलिए अपने कार्ड का स्टेटमेंट और आधिकारिक नियम देखें। सरल नियम है: जितना आसानी से चुका सकें उतना ही खर्च करें, Total Amount Due समझें और Due Date से पहले भुगतान करें।
LifeSankalp.com की Credit Card Series
अगर आप क्रेडिट कार्ड को शुरुआत से समझना चाहते हैं, तो इस श्रृंखला के पिछले लेख भी पढ़ें:
- Credit Card क्या है? कैसे काम करता है? पूरी जानकारी
- Credit Card कैसे काम करता है? आसान भाषा में समझें
- Credit Card Bill कैसे भरें? Online और Offline तरीके
- Credit Card Minimum Due क्या होता है?
लेखक: Hitesh Yadav
वित्तीय अस्वीकरण: यह लेख केवल सामान्य वित्तीय जानकारी और शैक्षिक उद्देश्य के लिए है। क्रेडिट कार्ड की ब्याज दर, शुल्क, ब्याज-मुक्त अवधि, भुगतान नियम और ब्याज की गणना कार्ड जारी करने वाली संस्था तथा कार्ड की शर्तों के अनुसार अलग हो सकती है। किसी भी वित्तीय निर्णय से पहले अपने कार्ड के आधिकारिक नियम, मासिक विवरण और संबंधित संस्था की जानकारी अवश्य जांचें।