क्या आपके पास Credit Card है और उसकी पूरी limit में से आप हर महीने कुछ हिस्सा इस्तेमाल करते हैं? अगर हाँ, तो एक ऐसी चीज है जिस पर आपको ध्यान देना चाहिए—Credit Utilization Ratio।
बहुत कम लोग Credit Card का इस्तेमाल करते समय सिर्फ यह देखते हैं कि बिल समय पर भर दिया गया या नहीं। लेकिन आपकी credit profile में यह भी देखा जाता है कि उपलब्ध Credit Limit में से आप कितना credit इस्तेमाल कर रहे हैं। इसी को सामान्य भाषा में Credit Utilization कहा जाता है।
उदाहरण के लिए, अगर आपके Credit Card की limit ₹50,000 है और किसी समय आपके card पर ₹10,000 का balance है, तो आपका utilization 20% होगा। वहीं ₹40,000 का balance होने पर यही अनुपात 80% हो जाएगा।
Credit Utilization Ratio क्या है, इसे कैसे calculate करें और CIBIL Score पर क्या असर पड़ता है? आसान उदाहरणों के साथ जानें।
इसका मतलब है कि आपकी उपलब्ध कुल Credit Limit में से आपने कितना credit इस्तेमाल किया है। इसे प्रतिशत में बताया जाता है।
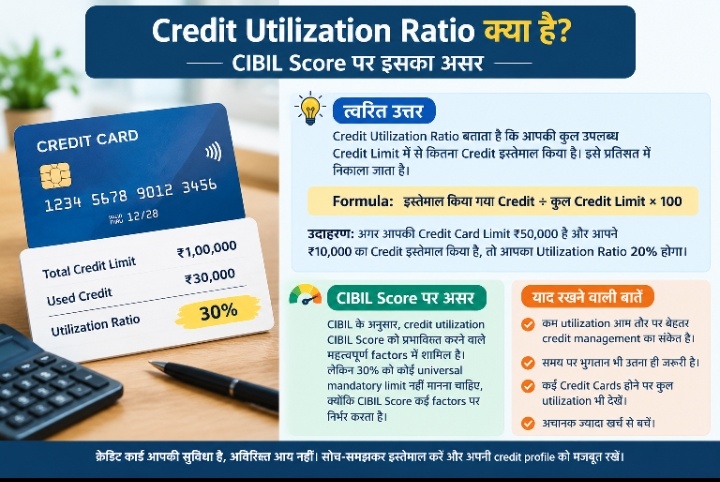
Credit Utilization Ratio = इस्तेमाल किया गया Credit ÷ कुल उपलब्ध Credit Limit × 100
मान लीजिए:
- Credit Limit = ₹50,000
- इस्तेमाल किया गया Credit = ₹10,000
तो:
₹10,000 ÷ ₹50,000 × 100 = 20%
यानी आपका Credit Utilization Ratio 20% है।
एक आसान उदाहरण से समझिए
Credit Limit और Credit Utilization में क्या अंतर है?
इन दोनों शब्दों को समझना बहुत जरूरी है।
| चीज | मतलब | उदाहरण |
|---|---|---|
| Credit Limit | Card पर उपलब्ध अधिकतम credit | ₹1,00,000 |
| Used Credit | आपने कितना credit इस्तेमाल किया | ₹20,000 |
| Credit Utilization | Limit का कितना प्रतिशत इस्तेमाल हुआ | 20% |
इसलिए सिर्फ बड़ी Credit Limit होना पर्याप्त नहीं है। यह भी देखना जरूरी है कि उस limit का कितना हिस्सा इस्तेमाल हो रहा है।
CIBIL Score पर Credit Utilization का क्या असर पड़ता है?
CIBIL Score आपकी credit history का तीन अंकों का सारांश है और यह 300 से 900 के बीच होता है। CIBIL की जानकारी के अनुसार payment history, credit utilization, credit history और अन्य credit-related factors Score को प्रभावित कर सकते हैं।
अगर कोई व्यक्ति लगातार अपनी Credit Limit का बहुत बड़ा हिस्सा इस्तेमाल करता है, तो उसकी credit profile में अधिक outstanding credit दिखाई दे सकता है। CIBIL high utilization को Score पर संभावित नकारात्मक प्रभाव डालने वाला factor बताता है।
लेकिन इसका मतलब यह नहीं है कि एक महीने utilization बढ़ते ही आपका CIBIL Score निश्चित रूप से एक निश्चित संख्या से गिर जाएगा। Credit Score कई factors और credit history पर आधारित होता है।
क्या 30% Credit Utilization की सीमा जरूरी है?
इंटरनेट पर आपको अक्सर कहा जाता है कि Credit Utilization हमेशा 30% से कम होना चाहिए। इसे एक practical guideline की तरह समझा जा सकता है, लेकिन इसे CIBIL द्वारा तय की गई कोई universal hard limit नहीं मानना चाहिए।
आपकी credit profile केवल एक प्रतिशत से तय नहीं होती। CIBIL की आधिकारिक जानकारी में utilization के साथ payment history, credit history, enquiries, credit mix और अन्य factors का भी उल्लेख है।
इसलिए ज्यादा उपयोगी सोच यह है:
“अपनी Credit Limit का अनावश्यक रूप से बहुत बड़ा हिस्सा लगातार इस्तेमाल न करें और अपनी repayment क्षमता के अनुसार खर्च करें।”
कम utilization का मतलब क्या हमेशा अच्छा Score होता है?
जरूरी नहीं। Credit utilization केवल एक factor है। अगर कोई व्यक्ति utilization कम रखता है लेकिन लगातार bill देर से भरता है, तो सिर्फ कम utilization उसकी पूरी credit profile को ठीक नहीं कर देता।
CIBIL payment history को भी महत्वपूर्ण factor मानता है। इसलिए Credit Card इस्तेमाल करने का सही तरीका केवल utilization देखने तक सीमित नहीं है।
व्यावहारिक रूप से आपको तीन चीजों पर साथ-साथ ध्यान देना चाहिए:
- समय पर payment करना
- अनावश्यक रूप से बहुत ज्यादा credit इस्तेमाल न करना
- अपनी credit report को समय-समय पर देखना
Credit Utilization की गणना कैसे करें?
इसे calculate करना बहुत आसान है।
उदाहरण 1: 10% utilization
Credit Limit = ₹50,000
Used Credit = ₹5,000
₹5,000 ÷ ₹50,000 × 100 = 10%
Utilization = 10%
उदाहरण 2: 40% utilization
Credit Limit = ₹50,000
Used Credit = ₹20,000
₹20,000 ÷ ₹50,000 × 100 = 40%
Utilization = 40%
उदाहरण 3: 80% utilization
Credit Limit = ₹50,000
Used Credit = ₹40,000
₹40,000 ÷ ₹50,000 × 100 = 80%
इस उदाहरण में उपलब्ध limit का बड़ा हिस्सा इस्तेमाल हो रहा है। लंबे समय तक high utilization बनाए रखना credit profile के लिए अच्छा संकेत नहीं हो सकता।
एक महत्वपूर्ण बात: आपने कितना खर्च किया और कितना report हुआ, दोनों अलग हो सकते हैं
यहीं पर बहुत से लोग confuse होते हैं। आप पूरे महीने Card से ₹20,000 खर्च करके बाद में ₹20,000 का payment कर सकते हैं। लेकिन credit reporting में किसी समय पर जो balance report हुआ, वह आपके utilization को प्रभावित कर सकता है।
इसलिए केवल Due Date को देखकर utilization समझना हमेशा पर्याप्त नहीं होता। Card का statement cycle और reporting pattern भी महत्वपूर्ण हो सकते हैं।
यही कारण है कि अगर किसी व्यक्ति को अपने utilization को कम रखना है, तो उसे केवल अंतिम payment date नहीं बल्कि पूरे billing cycle को समझना चाहिए।
Statement Date और Due Date में क्या अंतर है?
Statement Date वह समय है जब card issuer आपके billing cycle का statement तैयार करता है।
Due Date वह अंतिम तारीख है जिसके अनुसार आपको statement में बताए गए payment obligations को पूरा करना होता है।
उदाहरण:
| चीज | उदाहरण |
|---|---|
| Credit Limit | ₹1,00,000 |
| Statement के समय balance | ₹60,000 |
| बाद में किया गया payment | ₹60,000 |
अगर statement के समय ₹60,000 balance report हुआ, तो उस reporting period में utilization ऊंचा दिखाई दे सकता है, भले ही बाद में आपने पूरा payment कर दिया हो। वास्तविक reporting timing issuer और credit bureau reporting process पर निर्भर कर सकती है।
दो Credit Cards होने पर Utilization कैसे calculate करें?
मान लीजिए आपके पास दो Credit Cards हैं:
- Card 1 Limit = ₹50,000 और इस्तेमाल = ₹10,000
- Card 2 Limit = ₹1,00,000 और इस्तेमाल = ₹20,000
कुल Credit Limit:
₹50,000 + ₹1,00,000 = ₹1,50,000
कुल इस्तेमाल:
₹10,000 + ₹20,000 = ₹30,000
कुल utilization:
₹30,000 ÷ ₹1,50,000 × 100 = 20%
इसलिए कई cards होने पर केवल एक card को देखकर पूरी तस्वीर नहीं समझी जा सकती। कुल उपलब्ध limit और कुल outstanding दोनों को देखना उपयोगी है। साथ ही individual card पर बहुत ज्यादा utilization भी ध्यान देने योग्य हो सकता है।
क्या Credit Limit बढ़ने से Utilization कम हो सकता है?
गणित के हिसाब से हाँ। अगर आपका outstanding balance समान रहे और available Credit Limit बढ़ जाए, तो utilization percentage कम हो सकता है।
उदाहरण:
पहले:
Limit = ₹50,000
Balance = ₹20,000
Utilization = 40%
अब limit बढ़कर ₹1,00,000 हो गई और balance ₹20,000 ही रहा:
₹20,000 ÷ ₹1,00,000 × 100 = 20%
लेकिन सिर्फ CIBIL Score सुधारने के लिए नया Credit Card या अतिरिक्त credit लेना जरूरी नहीं है। ज्यादा credit उपलब्ध होने से अगर खर्च भी बढ़ जाता है, तो उसका फायदा उल्टा पड़ सकता है।
Credit Utilization कम कैसे रखें?
1. अपनी Credit Limit को जानें
सबसे पहले हर Credit Card की कुल limit लिख लें। आपको यह पता होना चाहिए कि आपके पास वास्तव में कितना available credit है।
2. खर्च करने से पहले repayment क्षमता देखें
Credit Limit को अपनी income न समझें। ₹1 लाख की limit का अर्थ यह नहीं है कि ₹1 लाख खर्च करना आपके लिए सुरक्षित है।
3. बड़े खर्च को बिना योजना के Card पर न डालें
अगर कोई बड़ा खर्च करना है, तो पहले देखें कि payment करने के लिए आपके पास पर्याप्त पैसा है या नहीं।
4. पूरे महीने balance पर नजर रखें
सिर्फ Due Date के दिन Card देखना पर्याप्त नहीं है। महीने में एक-दो बार outstanding और available limit check करें।
5. कई cards हैं तो कुल utilization देखें
दो या तीन cards होने पर कुल available limit और कुल इस्तेमाल का भी हिसाब रखें।
6. केवल Score के लिए नया Card न लें
नया Card लेने से आपकी available limit बढ़ सकती है, लेकिन इसके साथ नया credit account और enquiry जैसे factors भी आपकी credit profile का हिस्सा बन सकते हैं। CIBIL multiple enquiries और नए accounts को भी credit profile से जुड़े factors में शामिल करता है।
क्या Credit Card का पूरा bill भरने से Utilization खत्म हो जाता है?
यह समझना जरूरी है कि bill payment और utilization दो अलग concepts हैं।
आपने ₹20,000 खर्च किए और statement में ₹20,000 आया। आपने Due Date से पहले पूरा ₹20,000 चुका दिया। इससे payment behavior अच्छा रहता है, लेकिन statement/reporting के समय balance कितना था, यह utilization calculation में अलग भूमिका निभा सकता है।
इसलिए “मैं पूरा bill भरता हूँ, इसलिए utilization हमेशा zero होगा” ऐसा मानना सही नहीं है।
High Credit Utilization क्यों चिंता का विषय हो सकता है?
अगर किसी व्यक्ति की Credit Limit ₹1 लाख है और वह लगातार ₹90,000–₹95,000 के आसपास credit इस्तेमाल करता है, तो यह उसकी available credit का बहुत बड़ा हिस्सा है।
CIBIL के अनुसार high credit utilization Score पर नकारात्मक प्रभाव डाल सकता है क्योंकि यह अधिक credit dependence या repayment burden का संकेत दे सकता है।
लेकिन एक महीने के आंकड़े को देखकर पूरी credit profile का निष्कर्ष नहीं निकालना चाहिए। Long-term balance trend, payment history और दूसरे factors भी महत्वपूर्ण हैं। CIBIL की नई Score methodology से जुड़ी जानकारी में outstanding balance trend, transaction history और actual repayment amount जैसे अन्य variables का भी उल्लेख है।
Credit Utilization से जुड़ी 8 आम गलतफहमियाँ
गलतफहमी 1: 30% से ऊपर जाते ही CIBIL Score खराब हो जाता है
ऐसा कोई universal automatic rule नहीं है। Credit utilization महत्वपूर्ण factor है, लेकिन Score कई factors पर आधारित होता है।
गलतफहमी 2: पूरा bill भर दिया तो utilization का कोई महत्व नहीं
पूरा payment करना बहुत महत्वपूर्ण है, लेकिन utilization अलग factor है। Reporting के समय balance की भूमिका हो सकती है।
गलतफहमी 3: ज्यादा Credit Limit मतलब ज्यादा पैसा
Credit Limit उधार लेने की उपलब्ध सीमा है, आपकी income या savings नहीं।
गलतफहमी 4: हर महीने Credit Card को पूरा इस्तेमाल करना जरूरी है
Credit Card का उपयोग कोई monthly target नहीं है। जितना वास्तविक जरूरत और repayment क्षमता के अनुसार हो, उतना ही इस्तेमाल करें।
गलतफहमी 5: नया Card लेना हमेशा CIBIL सुधारता है
नया Card आपकी total available limit बढ़ा सकता है, लेकिन नया account और enquiry भी credit profile का हिस्सा हो सकते हैं।
गलतफहमी 6: सिर्फ एक Card का utilization देखना काफी है
कई cards होने पर कुल utilization भी देखना चाहिए और individual cards की स्थिति भी समझनी चाहिए।
गलतफहमी 7: CIBIL Score सिर्फ Credit Card से बनता है
CIBIL Score पूरी credit history से जुड़ा होता है। Loans, payment history, enquiries, credit history और अन्य factors भी भूमिका निभाते हैं।
गलतफहमी 8: अपना CIBIL Score check करने से Score खराब होता है
CIBIL की आधिकारिक जानकारी के अनुसार स्वयं अपना Score check करना soft enquiry के रूप में होता है और इससे Score पर नकारात्मक प्रभाव नहीं पड़ता।
हर महीने 5 मिनट में Credit Utilization कैसे check करें?
हर महीने यह छोटा सा routine अपनाया जा सकता है:
- हर Credit Card की Credit Limit लिखें।
- वर्तमान outstanding balance देखें।
- कुल available limit निकालें।
- Formula से utilization calculate करें।
- अगर utilization लगातार बहुत ऊंचा है, तो खर्च और repayment plan की समीक्षा करें।
- Credit report में कोई गलत account या गलत outstanding दिखे तो संबंधित lender/CIBIL प्रक्रिया के अनुसार correction की कार्रवाई करें।
एक पूरा Practical Example
मान लीजिए सीमा के पास एक Credit Card है:
| विवरण | राशि |
|---|---|
| Credit Limit | ₹80,000 |
| Card Balance | ₹24,000 |
| Utilization | 30% |
अब अगले महीने balance ₹48,000 हो गया:
₹48,000 ÷ ₹80,000 × 100 = 60%
यानी utilization 30% से बढ़कर 60% हो गया। अगर ऐसा लगातार होता है, तो इसे नजरअंदाज करने के बजाय खर्च और repayment pattern को देखना समझदारी होगी।
Credit Utilization और Financial Discipline का संबंध
Credit utilization को केवल CIBIL Score का technical number समझना सही नहीं है। यह आपके credit इस्तेमाल करने के तरीके का एक संकेत भी है।
अगर कोई व्यक्ति अपनी limit का बड़ा हिस्सा लगातार इस्तेमाल कर रहा है और हर महीने payment करने में दबाव महसूस कर रहा है, तो समस्या केवल Score की नहीं बल्कि cash-flow की भी हो सकती है।
इसलिए सही सवाल यह नहीं होना चाहिए कि “मैं maximum कितना Credit Card इस्तेमाल कर सकता हूँ?” बल्कि यह होना चाहिए:
“मैं कितना खर्च कर सकता हूँ जिसे समय पर और आराम से चुका सकूँ?”
Credit Utilization को लेकर सबसे जरूरी 5 बातें
| बात | याद रखें |
|---|---|
| Credit Utilization | Available Credit में इस्तेमाल किए गए Credit का अनुपात |
| Formula | Used Credit ÷ Total Credit Limit × 100 |
| CIBIL पर प्रभाव | High utilization Score पर नकारात्मक प्रभाव डाल सकता है |
| 30% नियम | इसे universal hard rule न समझें |
| सबसे जरूरी आदत | खर्च को repayment क्षमता के अनुसार रखें |
अक्सर पूछे जाने वाले सवाल (FAQs)
1. Credit Utilization Ratio क्या होता है?
Credit Utilization Ratio बताता है कि आपकी कुल उपलब्ध Credit Limit में से आपने कितना credit इस्तेमाल किया है। इसे प्रतिशत में calculate किया जाता है।
2. Credit Utilization Ratio कैसे calculate करें?
Used Credit को Total Credit Limit से divide करके 100 से multiply करें। उदाहरण: ₹10,000 ÷ ₹50,000 × 100 = 20%।
3. Credit Utilization CIBIL Score को प्रभावित करता है?
हाँ। CIBIL की आधिकारिक जानकारी में credit utilization को CIBIL Score को प्रभावित करने वाले factors में शामिल किया गया है।
4. क्या 30% Credit Utilization जरूरी है?
30% को एक सामान्य practical guideline की तरह देखा जाता है, लेकिन इसे CIBIL की universal mandatory सीमा नहीं मानना चाहिए।
5. क्या 80% Credit Utilization खराब है?
लगातार बहुत high utilization credit profile के लिए चिंता का विषय हो सकता है और CIBIL के अनुसार high utilization Score पर नकारात्मक प्रभाव डाल सकता है।
6. क्या पूरा Credit Card bill भरने से CIBIL Score अच्छा रहता है?
समय पर भुगतान करना credit history के लिए महत्वपूर्ण है। लेकिन CIBIL Score कई factors से प्रभावित होता है, इसलिए केवल bill payment के आधार पर Score का परिणाम तय नहीं किया जा सकता।
7. दो Credit Cards होने पर utilization कैसे calculate करें?
दोनों cards की कुल available Credit Limit जोड़ें और दोनों cards के इस्तेमाल किए गए credit को जोड़कर formula लगाएँ। Individual card utilization को भी नजरअंदाज न करें।
8. क्या Credit Limit बढ़ाने से utilization कम हो सकता है?
अगर balance समान रहे और Credit Limit बढ़ जाए तो mathematical रूप से utilization percentage कम हो सकता है। लेकिन केवल Score के लिए limit बढ़वाना या नया Card लेना जरूरी नहीं है।
9. क्या Credit Utilization और Credit Card Bill एक ही चीज हैं?
नहीं। Bill एक निश्चित billing cycle का payment obligation है, जबकि Credit Utilization available credit की तुलना में इस्तेमाल किए गए credit का अनुपात है।
10. क्या कम utilization से CIBIL Score तुरंत बढ़ जाएगा?
ऐसी कोई निश्चित समयसीमा या guaranteed increase नहीं है। CIBIL Score कई factors और आपकी credit history पर निर्भर करता है।
11. क्या Credit Card की पूरी limit इस्तेमाल करनी चाहिए?
पूरी limit इस्तेमाल करना जरूरी नहीं है। खर्च हमेशा आपकी वास्तविक जरूरत और repayment क्षमता के अनुसार होना चाहिए।
12. CIBIL Score के बारे में सही जानकारी कहाँ से लें?
Credit Score और credit report से जुड़ी जानकारी के लिए CIBIL की आधिकारिक वेबसाइट और banking regulations से जुड़ी जानकारी के लिए RBI के आधिकारिक स्रोत देखना बेहतर है।
अगला कदम क्या होना चाहिए?
अगर आपके पास Credit Card है, तो आज सिर्फ 5 मिनट निकालकर तीन चीजें लिखिए:
- मेरी कुल Credit Limit कितनी है?
- मेरा वर्तमान outstanding कितना है?
- मेरा Credit Utilization Ratio कितना है?
इसके बाद यह भी देखें कि क्या आपका credit इस्तेमाल आपकी मासिक repayment क्षमता के अंदर है। यही आदत केवल एक प्रतिशत याद रखने से ज्यादा उपयोगी है।
CIBIL की आधिकारिक जानकारी भी credit utilization के साथ payment history और अन्य credit factors पर ध्यान देने की बात करती है।
निष्कर्ष
Credit Utilization Ratio यह बताता है कि आपने अपनी उपलब्ध Credit Limit का कितना हिस्सा इस्तेमाल किया है। इसका formula सरल है—Used Credit ÷ Total Credit Limit × 100।
High utilization CIBIL Score पर नकारात्मक प्रभाव डाल सकता है, लेकिन CIBIL Score केवल utilization से तय नहीं होता। Payment history, credit history, enquiries, credit mix और अन्य credit-related factors भी महत्वपूर्ण हैं।
इसलिए सिर्फ “30% से कम” जैसे एक नंबर के पीछे भागने के बजाय अपनी पूरी credit profile को समझना बेहतर है। Credit Card को अतिरिक्त income की तरह नहीं, बल्कि जिम्मेदारी से इस्तेमाल किए जाने वाले credit tool की तरह देखें।
याद रखें: अच्छी credit habit का आधार केवल कम utilization नहीं, बल्कि समय पर repayment, नियंत्रित खर्च और अपनी पूरी credit profile पर नजर रखना है।
LifeSankalp.com पर आगे पढ़ें
- Credit Card क्या है? कैसे काम करता है?
- Credit Card Bill कैसे भरें?
- Credit Card Minimum Due क्या होता है?
- Credit Card पर Interest कैसे लगता है?
लेखक
Hitesh Yadav
LifeSankalp.com पर व्यक्तिगत वित्त, Credit Card, CIBIL और money management से जुड़ी आसान और practical जानकारी साझा करते हैं।
चेतावनी
यह लेख केवल सामान्य वित्तीय जानकारी और शैक्षणिक उद्देश्य के लिए है। Credit Card की fees, interest calculation, billing cycle, reporting और अन्य नियम अलग-अलग बैंक या card issuer के अनुसार अलग हो सकते हैं। किसी भी financial decision से पहले अपने card issuer के official terms और संबंधित आधिकारिक स्रोतों की जानकारी अवश्य देखें। यह लेख व्यक्तिगत वित्तीय सलाह नहीं है।