क्या आप हर महीने कुछ पैसे बचाते हैं? इसके बावजूद यह समझ नहीं आता कि उन पैसों को आगे कैसे बढ़ाना चाहिए. क्या इन्हें बैंक खाते में रखना बेहतर है या निवेश करना चाहिए? ऐसी स्थिति अक्सर पैसे को सही दिशा में नहीं ले जाती और अवसर चूक जाते हैं।
बचत और निवेश में अंतर समझना जरूरी है ताकि आप सही निर्णय ले सकें. इसके पीछे ऐसा कारण है कि नीतियाँ अलग तरीकों से लाभ देती हैं. बचत और निवेश में अंतर समझना आपको जोखिम और समय horizon के अनुसार रणनीति चुनने में मदद करेगा. अगर आप चाहें, मैं सरल उदाहरणों से इसे और स्पष्ट कर दूँ. यह समझने पर आप वित्तीय लक्ष्यों के अनुसार सही कदम उठा पाएंगे।
अक्सर लोग बचत और निवेश को एक ही चीज समझ लेते। इसके बावजूद दोनों का उद्देश्य अलग-अलग होता है。
बचत आपको अचानक आने वाले खर्चों के लिए तैयार करती है, जबकि निवेश लंबे समय में अपने वित्तीय लक्ष्यों को पूरा करने में मदद कर सकता है। हालांकि, निवेश में नुकसान होने की संभावना भी रहती है।
इस लेख में हम आसान हिंदी में समझेंगे कि बचत क्या है और निवेश क्या है. इसके साथ हम बताएंगे कि बचत और निवेश में अंतर कैसे समझना आसान होता है. जीवन के सामान्य लक्ष्यों के लिए यह ज्ञान मददगार होगा.
इसके अलावा, सामान्य व्यक्ति अपनी आर्थिक स्थिति अनुसार शुरुआत कैसे कर सकता है. बचत और निवेश में अंतर समझना निर्णयों को मजबूत बनाता है और जोखिम-समझ के साथ योजना बनाता है. इस लेख में आप सरल उपायों से शुरू कर पाएंगे और धीरे-धीरे अपने लक्ष्य तक पहुँचेंगे.
बचत क्या होती है?
जब आप अपनी कमाई में से खर्च निकालने के बाद कुछ पैसा भविष्य के लिए अलग रखते हैं, तो उसे बचत कहते हैं। उदाहरण के लिए, यदि आपकी मासिक कमाई ₹15,000 है और आप अपने खर्चों के बाद ₹1,000 अलग रख लेते हैं, तो यह आपकी बचत है।
बचत का मुख्य उद्देश्य जरूरत पड़ने पर पैसा उपलब्ध रखना है। बीमारी, नौकरी छूटने, वाहन की मरम्मत या घर के किसी अचानक खर्च के समय बचत काम आ सकती है।
बचत कहाँ रख सकते हैं?
- बैंक के बचत खाते में
- जरूरत के अनुसार आसानी से निकाली जा सकने वाली जमा व्यवस्था में
- बैंक की पात्र और नियमों के अनुसार खोली गई सावधि जमा (FD) में
- अलग बैंक खाते में, जिसे रोजमर्रा के खर्चों से अलग रखा जाए
हर विकल्प में पैसे निकालने के नियम, ब्याज और संभावित शुल्क अलग हो सकते हैं। इसलिए खाता या जमा योजना चुनने से पहले उसकी शर्तें समझें।
निवेश क्या होता है?
जब आप अपने पैसे को किसी ऐसी संपत्ति या वित्तीय साधन में लगाते हैं जिससे भविष्य में मूल्य बढ़ने या आय मिलने की संभावना हो, तो इसे निवेश कहते हैं। निवेश का उद्देश्य अपने दीर्घकालीन वित्तीय लक्ष्यों को पूरा करना हो सकता है।
उदाहरण के लिए, कुछ लोग म्यूचुअल फंड, शेयर, बॉन्ड या अन्य वित्तीय साधनों में निवेश करते हैं। प्रत्येक विकल्प का जोखिम, अवधि और पैसा निकालने का तरीका अलग होता है।
ध्यान रखें कि निवेश से लाभ की गारंटी नहीं होती। बाजार से जुड़े निवेश में मूल रकम का कुछ हिस्सा या पूरी रकम भी घट सकती है। इसलिए निवेश करने से पहले उसके जोखिम को समझना जरूरी है।
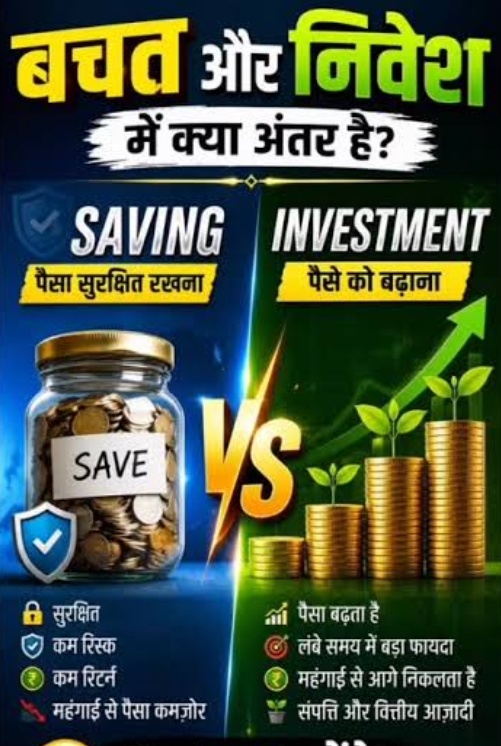
बचत और निवेश में क्या अंतर है?
| आधार | बचत | निवेश |
|---|---|---|
| मुख्य उद्देश्य | पैसा सुरक्षित रखना और जरूरत पर उपलब्ध होना | लंबे समय में धन बढ़ाने का प्रयास |
| जोखिम | चुने गए विकल्प पर निर्भर; बैंक जमा पर लागू नियम अलग होते हैं | विकल्प के अनुसार कम या अधिक हो सकता है |
| पैसे की उपलब्धता | आमतौर पर अधिक आसान, लेकिन खाते के नियम लागू होते हैं | निवेश के प्रकार के अनुसार अलग-अलग |
| समय | अल्पकालीन जरूरतों के लिए उपयोगी | अक्सर लंबी अवधि के लक्ष्यों के लिए उपयोग किया जाता है |
| रिटर्न | ब्याज मिल सकता है; दर और शर्तें लागू होती हैं | रिटर्न निश्चित भी हो सकता है या बाजार के अनुसार बदल सकता है |
सीधी बात यह है कि बचत आपको आर्थिक झटकों से निपटने में मदद करती है, जबकि निवेश भविष्य के लक्ष्यों के लिए धन बनाने का एक तरीका हो सकता है। अधिकतर लोगों के लिए दोनों की भूमिका अलग-अलग होती है।
पहले बचत करनी चाहिए या निवेश?
इसका जवाब आपकी आर्थिक स्थिति पर निर्भर करता है। यदि आपकी कमाई का ज्यादातर हिस्सा घर के खर्च, किराया, राशन, बिजली और जरूरी बिलों में चला जाता है, तो शुरुआत में खर्चों का हिसाब रखना और थोड़ी बचत बनाना उपयोगी होगा।
यदि आपके पास बचत नहीं है और अचानक खर्च आने पर आपको उधार लेना पड़ता है, तो पहले एक छोटी आपातकालीन राशि तैयार करने पर ध्यान दें। इसके बाद अपनी आमदनी, जरूरी खर्चों और लक्ष्यों के अनुसार निवेश की योजना बनाई जा सकती है।
पहला कदम: अपने खर्चों का हिसाब रखें
एक महीने तक अपनी कमाई और खर्च लिखें। राशन, यात्रा, मोबाइल रिचार्ज, बिल, दवा और दूसरे खर्च अलग-अलग दर्ज करें। इससे पता चलेगा कि कितना पैसा जरूरी खर्चों में जाता है और कहाँ थोड़ी कटौती संभव है।
आप हमारे दूसरे लेख महीने का बजट कैसे बनाएँ में बजट बनाने के तरीके भी पढ़ सकते हैं। इस लिंक को प्रकाशित लेख के सही URL से मिलाकर ही इस्तेमाल करें।
https://lifesankalp.com/%e0%a4%ae%e0%a4%b9%e0%a5%80%e0%a4%a8%e0%a5%87-%e0%a4%95%e0%a4%be-%e0%a4%ac%e0%a4%9c%e0%a4%9f-%e0%a4%95%e0%a5%88%e0%a4%b8%e0%a5%87-%e0%a4%ac%e0%a4%a8%e0%a4%be%e0%a4%8f%e0%a4%81-%e0%a4%95%e0%a4%ae/: Saving vs Investing: An Essential Guide for Beginnersदूसरा कदम: आपातकालीन बचत तैयार करें
आपातकालीन बचत यानी Emergency Fund वह पैसा है जिसे बीमारी, नौकरी छूटने या जरूरी मरम्मत जैसी अप्रत्याशित परिस्थितियों के लिए अलग रखा जाता है। इसकी राशि आपकी आमदनी, परिवार की जिम्मेदारियों और जरूरी खर्चों पर निर्भर करेगी।
आप शुरुआत छोटी राशि से कर सकते हैं। हर महीने ₹300, ₹500 या अपनी क्षमता के अनुसार कोई दूसरी राशि अलग रखना भी एक शुरुआत है। समय के साथ इसे बढ़ाने का प्रयास करें।
आपातकालीन पैसे को ऐसे विकल्प में रखना बेहतर हो सकता है जहाँ जरूरत के समय उसे आसानी से निकाला जा सके। किसी निवेश में पैसा लगाने से पहले उसकी निकासी की शर्तें जरूर समझें।
कम कमाई में बचत और निवेश कैसे शुरू करें?
बचत शुरू करने के लिए बहुत बड़ी सैलरी जरूरी नहीं है। जरूरी यह है कि आपकी योजना वास्तविक हो और जरूरी खर्चों को नुकसान पहुँचाए बिना पूरी की जा सके।
1. छोटी रकम से शुरुआत करें
यदि आप हर महीने केवल ₹300 बचा सकते हैं, तो शुरुआत वहीं से करें। ₹300 की मासिक बचत से एक साल में ₹3,600 जमा होंगे, बशर्ते आप हर महीने नियमित रूप से पूरी राशि अलग रखें। इसमें ब्याज या निवेश से मिलने वाला कोई लाभ शामिल नहीं है।
2. बचत को खर्च से पहले अलग रखें
कमाई आते ही अपनी क्षमता के अनुसार कुछ पैसा अलग खाते में रख सकते हैं। लेकिन ऐसा करते समय भोजन, दवा, किराया और अन्य जरूरी जरूरतों के लिए पर्याप्त राशि बचाकर रखें।
3. महंगे कर्ज को नजरअंदाज न करें
यदि आपके ऊपर क्रेडिट कार्ड का बकाया या अधिक ब्याज वाला कर्ज है, तो उसे चुकाने की योजना भी जरूरी है। केवल निवेश करने के लिए नया कर्ज लेना आम तौर पर जोखिम भरा हो सकता है। अपने कर्ज की ब्याज दर, भुगतान की तारीख और अन्य शर्तें समझें।
4. निवेश समझकर करें
जब आपके जरूरी खर्च व्यवस्थित हों और आपातकालीन बचत बनने लगे, तब अपने लक्ष्यों और जोखिम सहने की क्षमता के अनुसार निवेश के विकल्प समझें। किसी भी योजना को केवल विज्ञापन, सोशल मीडिया पोस्ट या किसी व्यक्ति के कहने पर न चुनें।
म्यूचुअल फंड और SIP का बचत से क्या संबंध है?
SIP यानी Systematic Investment Plan, म्यूचुअल फंड में नियमित अंतराल पर निवेश करने का एक तरीका है। इसमें आप तय अंतराल पर एक निश्चित राशि निवेश कर सकते हैं। SIP अपने आप में कोई अलग निवेश संपत्ति नहीं है; यह निवेश करने का तरीका है।
म्यूचुअल फंड में निवेश बाजार के जोखिम के अधीन होता है। नियमित रूप से निवेश करने से लाभ की गारंटी नहीं मिलती और न ही नुकसान से सुरक्षा मिलती है। निवेश से पहले योजना के दस्तावेज, खर्च, जोखिम और अपने निवेश की अवधि समझें।
यदि आप SIP के बारे में और जानना चाहते हैं, तो हमारा लेख SIP क्या है और ₹500 से निवेश कैसे शुरू करें? पढ़ सकते हैं। प्रकाशित URL से इस लिंक की पुष्टि जरूर करें।
बचत और निवेश करते समय होने वाली गलतियाँ
- सारी रकम निवेश कर देना: अचानक जरूरत के लिए पैसा न बचे, तो उधार लेना पड़ सकता है।
- गारंटीड मुनाफे के दावों पर भरोसा करना: असामान्य या निश्चित ऊँचे रिटर्न के वादों की अच्छी तरह जाँच करें।
- बिना समझे निवेश करना: जिस उत्पाद में पैसा लगा रहे हैं, उसके जोखिम और नियम पहले जानें।
- दूसरों की नकल करना: दूसरे व्यक्ति के लक्ष्य और आर्थिक स्थिति आपसे अलग हो सकते हैं।
- जल्दी अमीर बनने की उम्मीद रखना: वित्तीय योजना में समय, अनुशासन और जोखिम की समझ जरूरी है।
- बजट न बनाना: खर्चों का हिसाब न होने से बचत की क्षमता समझना मुश्किल होता है।
अक्सर पूछे जाने वाले सवाल (FAQ)
1. क्या बचत और निवेश एक ही चीज हैं?
नहीं। बचत का उद्देश्य जरूरत के लिए पैसा अलग रखना है, जबकि निवेश का उद्देश्य जोखिम लेते हुए भविष्य में धन बढ़ाने का प्रयास करना है।
2. क्या कम सैलरी में निवेश किया जा सकता है?
हाँ, कुछ निवेश विकल्पों में छोटी रकम से शुरुआत संभव है। लेकिन पहले जरूरी खर्च, कर्ज और आपातकालीन बचत को ध्यान में रखकर निर्णय लें।
3. क्या निवेश में हमेशा फायदा होता है?
नहीं। बाजार से जुड़े निवेश में नुकसान हो सकता है। किसी भी निवेश में पैसा लगाने से पहले उसके जोखिम और नियम समझें।
4. Emergency Fund क्यों जरूरी है?
यह अचानक आने वाले जरूरी खर्चों में मदद करता है और कठिन समय में उधार लेने की जरूरत कम कर सकता है। इसकी उचित राशि हर व्यक्ति के लिए अलग होती है।
5. बचत शुरू करने के लिए कितने पैसे चाहिए?
कोई एक निश्चित राशि जरूरी नहीं है। आप अपनी आमदनी और जरूरी खर्चों के अनुसार छोटी रकम से शुरुआत कर सकते हैं और स्थिति बेहतर होने पर उसे बढ़ा सकते हैं।
निष्कर्ष
बचत और निवेश दोनों व्यक्तिगत वित्तीय योजना के महत्वपूर्ण हिस्से हैं, लेकिन दोनों का उद्देश्य अलग है। बचत आपको जरूरत के समय पैसा उपलब्ध रखने में मदद करती है, जबकि निवेश लंबे समय के वित्तीय लक्ष्यों को पूरा करने का एक तरीका हो सकता है।
यदि आप अभी शुरुआत कर रहे हैं, तो पहले अपनी कमाई और खर्च का हिसाब रखें, छोटी बचत बनाएं, महंगे कर्ज पर ध्यान दें और फिर अपनी स्थिति के अनुसार निवेश के विकल्प समझें। दूसरों से तुलना करने के बजाय अपनी क्षमता के अनुसार लगातार आगे बढ़ना अधिक उपयोगी है।
अस्वीकरण: यह लेख केवल सामान्य वित्तीय शिक्षा के उद्देश्य से है। यह किसी खास निवेश की व्यक्तिगत सलाह नहीं है। निवेश से पहले अपने वित्तीय लक्ष्य, जोखिम सहने की क्षमता और संबंधित उत्पाद के दस्तावेजों को समझें।