अगर आपका CIBIL Score उम्मीद से कम है, तो घबराने की जरूरत नहीं है। CIBIL Score किसी एक दिन में खराब या अच्छा नहीं होता। यह आपके क्रेडिट से जुड़े व्यवहार और भुगतान के रिकॉर्ड से बनता है। इसलिए इसे बेहतर करने के लिए भी सही आदतों को कुछ समय तक लगातार बनाए रखना जरूरी होता है।
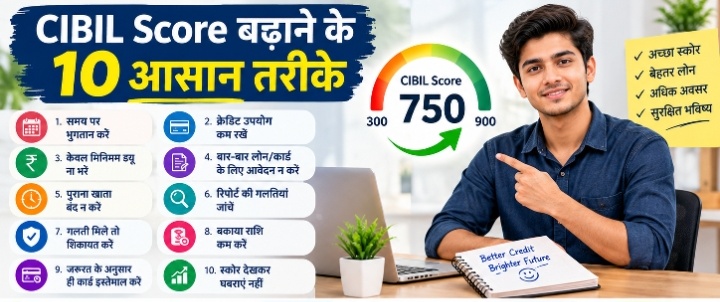
TransUnion CIBIL के अनुसार भुगतान इतिहास, क्रेडिट उपयोग, क्रेडिट इतिहास की अवधि और क्रेडिट पूछताछ जैसे कारक CIBIL Score को प्रभावित करते हैं। इसके अलावा नए CIBIL Score में बकाया राशि के लंबे समय के रुझान, क्रेडिट कार्ड लेन-देन और नए तथा बंद खातों जैसी जानकारी भी भूमिका निभा सकती है।
इस लेख में हम केवल सामान्य जानकारी नहीं देखेंगे, बल्कि यह समझेंगे कि CIBIL Score कैसे बढ़ाएं, किन गलतियों से बचें, क्रेडिट कार्ड का इस्तेमाल कैसे करें, CIBIL Report में गलती मिलने पर क्या करें और स्कोर सुधारने के लिए अगले कुछ महीनों में क्या कदम उठाए जा सकते हैं।
CIBIL Score कम होने के सामान्य कारण क्या हो सकते हैं?
CIBIL Score कम होने के पीछे हर व्यक्ति का कारण अलग हो सकता है। किसी व्यक्ति का भुगतान देर से हुआ हो सकता है, किसी ने अपनी क्रेडिट सीमा का बहुत बड़ा हिस्सा इस्तेमाल किया हो सकता है और किसी की रिपोर्ट में गलत जानकारी दर्ज हो सकती है। इसलिए स्कोर सुधारने से पहले कारण समझना ज्यादा जरूरी है।
- क्रेडिट कार्ड या ऋण की किस्त का भुगतान देर से करना।
- किसी भुगतान का बकाया रह जाना।
- क्रेडिट कार्ड की उपलब्ध सीमा का बहुत अधिक इस्तेमाल करना।
- कम समय में कई ऋण या क्रेडिट कार्ड के लिए आवेदन करना।
- लंबे समय तक बहुत ज्यादा बकाया बनाए रखना।
- क्रेडिट इतिहास का छोटा होना।
- CIBIL Report में गलत या पुरानी जानकारी मौजूद होना।
- ऐसा ऋण या क्रेडिट कार्ड दिखाई देना जिसे आपने लिया ही नहीं है।
इसलिए केवल स्कोर का नंबर देखकर निष्कर्ष निकालना सही नहीं है। पहले अपनी पूरी रिपोर्ट समझना बेहतर है। CIBIL की रिपोर्ट में सक्रिय और बंद क्रेडिट खाते, भुगतान इतिहास तथा पिछले 36 महीनों की क्रेडिट पूछताछ जैसी जानकारी दिखाई जा सकती है।
CIBIL Score कैसे बढ़ाएं? 10 आसान तरीके
1. Credit Card Bill और EMI समय पर भरें
CIBIL Score सुधारने की शुरुआत भुगतान की आदत से होती है। यदि आपके पास क्रेडिट कार्ड है, तो उसकी भुगतान तारीख को याद रखना बहुत जरूरी है। इसी तरह ऋण की EMI भी निर्धारित तारीख पर जमा होनी चाहिए।
सिर्फ इतना ही नहीं कि खाते में पैसे आखिरी दिन रखें। कोशिश करें कि भुगतान की व्यवस्था कुछ दिन पहले कर दी जाए। इससे बैंकिंग समस्या, छुट्टी या तकनीकी परेशानी के कारण भुगतान देर होने का जोखिम कम हो सकता है।
अगर आपके पास कई भुगतान हैं, तो मोबाइल कैलेंडर में अलग-अलग तारीखों के रिमाइंडर लगा सकते हैं। बैंक की ऑटो-पे सुविधा भी कुछ लोगों के लिए उपयोगी हो सकती है, लेकिन खाते में पर्याप्त राशि रखना आपकी जिम्मेदारी है।
याद रखें, समय पर भुगतान की लगातार आदत लंबे समय में आपके क्रेडिट रिकॉर्ड के लिए महत्वपूर्ण होती है।
2. Credit Utilization कम रखें
अगर आपके क्रेडिट कार्ड की सीमा ₹1,00,000 है और आप हर महीने ₹90,000 तक खर्च करते हैं, तो आपका इस्तेमाल उपलब्ध सीमा के मुकाबले काफी अधिक है। भले ही आप बिल समय पर भर रहे हों, लगातार बहुत अधिक क्रेडिट उपयोग आपकी क्रेडिट प्रोफाइल के लिए अच्छा संकेत नहीं माना जा सकता।
इसलिए अपनी क्रेडिट सीमा को जरूरत से ज्यादा इस्तेमाल करने से बचें। उदाहरण के लिए, यदि आपकी कुल उपलब्ध क्रेडिट सीमा ₹1,00,000 है, तो हर महीने पूरी सीमा के आसपास खर्च करने की आदत न बनाएं।
यह भी समझना जरूरी है कि केवल एक महीने का कम उपयोग पर्याप्त नहीं है। लगातार संतुलित उपयोग रखना अधिक उपयोगी आदत है।
सरल सूत्र:
Credit Utilization Ratio = इस्तेमाल किया गया क्रेडिट ÷ कुल उपलब्ध क्रेडिट × 100
उदाहरण के लिए, ₹1,00,000 की सीमा में ₹30,000 का इस्तेमाल होने पर उपयोग अनुपात 30 प्रतिशत होगा।
3. केवल Minimum Due भरने की आदत न बनाएं
क्रेडिट कार्ड बिल में अक्सर दो महत्वपूर्ण रकम दिखाई देती हैं—कुल देय राशि और न्यूनतम देय राशि। न्यूनतम देय राशि भर देने से भुगतान की तत्काल आवश्यकता पूरी हो सकती है, लेकिन इसका मतलब यह नहीं है कि पूरा बकाया खत्म हो गया।
यदि आपकी वित्तीय स्थिति अनुमति देती है, तो क्रेडिट कार्ड का पूरा बिल समय पर चुकाना बेहतर वित्तीय आदत है। इससे बकाया राशि लंबे समय तक जमा होने और ब्याज का बोझ बढ़ने से बचने में मदद मिल सकती है।
इस विषय की पूरी जानकारी के लिए LifeSankalp.com पर प्रकाशित “Minimum Due क्या होता है?” वाले लेख को आंतरिक लिंक के रूप में जोड़ा जा सकता है।
4. कम समय में बहुत सारे Loan या Credit Card के लिए आवेदन न करें
जब आप ऋण या नया क्रेडिट कार्ड लेने के लिए आवेदन करते हैं, तो संबंधित ऋणदाता आपकी क्रेडिट रिपोर्ट की जांच कर सकता है। ऐसी जांच रिपोर्ट में क्रेडिट पूछताछ के रूप में दिखाई दे सकती है।
यदि कोई व्यक्ति बहुत कम समय में कई जगह ऋण या कार्ड के लिए आवेदन करता है, तो उसकी रिपोर्ट में कई नई पूछताछ दिखाई दे सकती हैं। CIBIL भी बार-बार क्रेडिट आवेदन करने से बचने की सलाह देता है।
इसका अर्थ यह नहीं है कि एक बार क्रेडिट कार्ड के लिए आवेदन करने से आपका CIBIL Score अचानक खराब हो जाएगा। महत्वपूर्ण बात यह है कि अनावश्यक रूप से लगातार कई आवेदन करने की आदत से बचें।
5. पुराना अच्छा Credit Account बिना वजह बंद न करें
क्रेडिट इतिहास की अवधि भी आपकी क्रेडिट प्रोफाइल का एक हिस्सा है। यदि किसी पुराने खाते का भुगतान रिकॉर्ड अच्छा है और उसे बंद करने की कोई वास्तविक जरूरत नहीं है, तो केवल स्कोर बढ़ाने के लिए उसे जल्दबाजी में बंद करने का निर्णय न लें।
हालांकि, किसी पुराने क्रेडिट कार्ड को सिर्फ इसलिए चालू रखना भी जरूरी नहीं कि वह पुराना है। यदि उसमें भारी शुल्क है या वह आपकी वित्तीय जरूरत के अनुसार उपयोगी नहीं है, तो खाते को बंद करने का निर्णय लेने से पहले उसके प्रभाव और शर्तों को समझें।
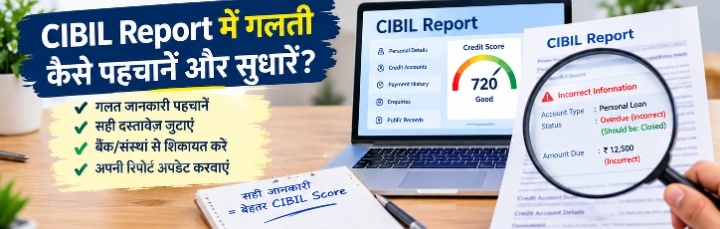
6. अपनी CIBIL Report में गलतियां जरूर जांचें
कई बार व्यक्ति अपने सभी भुगतान समय पर कर रहा होता है, फिर भी रिपोर्ट में गलत जानकारी दिखाई दे सकती है। उदाहरण के लिए, किसी खाते का बकाया गलत दिखाई देना, भुगतान की स्थिति अपडेट न होना या ऐसा खाता दिखाई देना जिसे आपने लिया ही नहीं।
इसलिए CIBIL Score सुधारने की प्रक्रिया में अपनी रिपोर्ट को पढ़ना बहुत महत्वपूर्ण है। केवल स्कोर देखकर वापस आ जाना पर्याप्त नहीं है।
रिपोर्ट में विशेष रूप से इन चीजों को देखें:
- आपके नाम पर कौन-कौन से ऋण दिखाई दे रहे हैं।
- कौन-कौन से क्रेडिट कार्ड सक्रिय हैं।
- किस खाते में बकाया राशि दिखाई जा रही है।
- भुगतान की स्थिति सही है या नहीं।
- पिछले महीनों की भुगतान जानकारी में कोई गलती तो नहीं।
- ऐसी कोई क्रेडिट पूछताछ तो नहीं जिसे आपने नहीं किया।
7. Report में गलती मिले तो तुरंत शिकायत करें
अगर CIBIL Report में ऐसी जानकारी दिखाई देती है जो आपके अनुसार गलत है, तो उसे नजरअंदाज न करें। पहले संबंधित खाते और ऋणदाता की जानकारी ध्यान से देखें। जरूरत होने पर संबंधित बैंक या वित्तीय संस्था से संपर्क करें और CIBIL की विवाद समाधान प्रक्रिया का उपयोग करें।
CIBIL के अनुसार भुगतान इतिहास में विसंगति मिलने पर उपभोक्ता विवाद उठा सकता है।
RBI की वित्तीय जागरूकता सामग्री के अनुसार क्रेडिट रिपोर्ट में गलत जानकारी होने पर व्यक्ति संबंधित क्रेडिट सूचना कंपनी या क्रेडिट संस्था से सुधार का अनुरोध कर सकता है।
अगर रिपोर्ट में कोई ऐसा ऋण दिखाई दे रहा है जिसे आपने लिया ही नहीं है, तो इसे गंभीरता से लें। संबंधित बैंक या वित्तीय संस्था से तुरंत जानकारी मांगें और आवश्यक शिकायत दर्ज करें।
8. Credit Card का इस्तेमाल जरूरत के अनुसार करें
क्रेडिट कार्ड को अतिरिक्त आय समझना एक सामान्य गलती है। क्रेडिट कार्ड वास्तव में उधार की सुविधा है। इसलिए जितना पैसा आपके पास वास्तव में उपलब्ध है, उसके अनुसार ही खर्च करना बेहतर है।
उदाहरण के लिए, यदि आपकी मासिक आय ₹25,000 है और आप केवल क्रेडिट कार्ड की सीमा देखकर ₹50,000 का खर्च करने लगते हैं, तो अगले बिल के समय भुगतान का दबाव बढ़ सकता है।
इसलिए कार्ड की सीमा बड़ी होने का मतलब यह नहीं है कि आपको पूरी सीमा इस्तेमाल करनी चाहिए। जिम्मेदार उपयोग का अर्थ है—खर्च पर नियंत्रण और समय पर भुगतान।
9. पुराने बकाया को व्यवस्थित तरीके से कम करें
अगर आपके ऊपर पहले से क्रेडिट कार्ड का बकाया या ऋण है, तो नए ऋण लेकर पुराने बकाए को बढ़ाते जाने की बजाय अपनी वास्तविक वित्तीय स्थिति का आकलन करें। सबसे पहले सभी बकाया की सूची बनाएं। उसमें कुल राशि, ब्याज, भुगतान तारीख और न्यूनतम देय राशि जैसी जानकारी लिखें।
इसके बाद महीने की आय और जरूरी खर्चों का बजट बनाएं। गैर-जरूरी खर्चों को कम करके उपलब्ध राशि को बकाया कम करने में लगाया जा सकता है।
अगर बकाया बहुत ज्यादा है और भुगतान करना कठिन हो रहा है, तो संबंधित बैंक या वित्तीय संस्था से उपलब्ध पुनर्भुगतान विकल्पों के बारे में जानकारी लेना बेहतर हो सकता है।
10. CIBIL Score को बार-बार देखकर घबराएं नहीं
CIBIL Score में बदलाव देखकर कई लोग तुरंत कोई नया कार्ड लेने या पुराना कार्ड बंद करने जैसा निर्णय ले लेते हैं। यह तरीका सही नहीं है। पहले यह समझें कि स्कोर में बदलाव किस कारण से हुआ है।
CIBIL की जानकारी के अनुसार स्कोर और रिपोर्ट में बदलाव तब भी हो सकता है जब क्रेडिट संस्थान नई या अपडेट की गई जानकारी रिपोर्ट करें।
इसलिए स्कोर में छोटा बदलाव दिखने पर तुरंत घबराने की जरूरत नहीं है। अपनी रिपोर्ट में बदलाव देखें और फिर निर्णय लें।
CIBIL Score जल्दी कैसे बढ़ाएं?
सबसे पहले यह समझना जरूरी है कि CIBIL Score सुधारने की कोई निश्चित “7 दिन” या “30 दिन” वाली गारंटी नहीं होती। स्कोर आपके क्रेडिट इतिहास और रिपोर्ट में उपलब्ध जानकारी के आधार पर बदलता है।
अगर आपने हाल ही में कोई गलती सुधारी है, भुगतान किया है या क्रेडिट उपयोग कम किया है, तो उसका प्रभाव रिपोर्ट में दिखाई देने में समय लग सकता है। अलग-अलग ऋणदाता अपनी जानकारी अलग समय पर अपडेट कर सकते हैं।
इसलिए “जल्दी स्कोर बढ़ाने” के नाम पर किसी व्यक्ति को पैसे देकर स्कोर बढ़ाने का दावा करने वाली सेवाओं से सावधान रहें। किसी भी सेवा से पहले यह समझें कि वह वास्तव में क्या कर रही है और क्या उसका कोई आधिकारिक आधार है।
अगर CIBIL Score बहुत कम है तो क्या करें?
अगर आपका CIBIL Score कम है, तो सबसे पहले अपनी रिपोर्ट की वजह पहचानें। मान लीजिए आपके पुराने भुगतान देर से हुए थे। ऐसी स्थिति में आगे के सभी भुगतान समय पर करना सबसे जरूरी कदम होगा।
अगर समस्या ज्यादा क्रेडिट उपयोग की है, तो धीरे-धीरे कार्ड का बकाया कम करें। अगर समस्या कई नई पूछताछ की है, तो अनावश्यक नए ऋण या कार्ड के आवेदन रोकना समझदारी हो सकती है।
अगर रिपोर्ट में गलती है, तो उसे सुधारने की प्रक्रिया शुरू करें। यानी एक ही उपाय हर व्यक्ति के लिए काम नहीं करता। सही उपाय आपकी रिपोर्ट में दिखाई देने वाली समस्या पर निर्भर करता है।
CIBIL Score सुधारने के लिए 90 दिन की सरल योजना
| समय | क्या करें |
|---|---|
| पहले 7 दिन | अपनी CIBIL Report देखें और सभी ऋण, कार्ड, बकाया और पूछताछ की जांच करें। |
| पहला महीना | सभी EMI और Credit Card भुगतान समय पर करने की व्यवस्था बनाएं। अनावश्यक आवेदन रोकें। |
| दूसरा महीना | Credit Card का उपयोग नियंत्रित करें और बकाया राशि कम करने पर ध्यान दें। |
| तीसरा महीना | रिपोर्ट दोबारा देखें और जांचें कि भुगतान तथा खाते की जानकारी सही तरीके से अपडेट हुई है या नहीं। |
CIBIL Score बढ़ाने में किन गलतियों से बचना चाहिए?
- “एक सप्ताह में स्कोर 100 अंक बढ़ाएं” जैसे दावों पर भरोसा करना।
- सिर्फ न्यूनतम देय राशि भरकर लंबे समय तक बकाया बनाए रखना।
- क्रेडिट कार्ड की पूरी सीमा का लगातार इस्तेमाल करना।
- एक साथ कई ऋण या क्रेडिट कार्ड के लिए आवेदन करना।
- CIBIL Report में गलत जानकारी दिखने के बावजूद शिकायत न करना।
- पुराने अच्छे खाते को बिना वजह बंद कर देना।
- क्रेडिट कार्ड को अपनी आय से अधिक खर्च करने के लिए इस्तेमाल करना।
- स्कोर कम होने पर घबराकर नया ऋण लेना।
क्या अपना CIBIL Score चेक करने से Score कम होता है?
अपना खुद का CIBIL Score और Report देखना और किसी ऋणदाता द्वारा आपकी रिपोर्ट की जांच करना एक जैसी बात नहीं है। CIBIL के अनुसार अपनी रिपोर्ट देखने वाली जांच का स्कोर पर नकारात्मक प्रभाव नहीं पड़ता, जबकि ऋणदाता द्वारा की गई क्रेडिट पूछताछ अलग प्रकार की होती है।
इसलिए अपनी क्रेडिट स्थिति समझने के लिए रिपोर्ट देखना जरूरी होने पर उससे बचना नहीं चाहिए। नियमित जांच का उद्देश्य गलती पकड़ना और अपने क्रेडिट रिकॉर्ड को समझना है।
क्या CIBIL Score 750 तक पहुंचाना जरूरी है?
हर व्यक्ति के लिए कोई एक निश्चित स्कोर ऐसा नहीं कहा जा सकता जिससे हर बैंक हर प्रकार का ऋण निश्चित रूप से मंजूर कर दे। ऋणदाता अपनी क्रेडिट नीति के अनुसार कई जानकारियों को देखते हैं।
इसलिए केवल किसी एक संख्या के पीछे भागने के बजाय अच्छी क्रेडिट आदतों पर ध्यान देना ज्यादा उपयोगी है—समय पर भुगतान, नियंत्रित क्रेडिट उपयोग, जिम्मेदार आवेदन और सही रिपोर्ट।
क्या CIBIL Score बढ़ाने के लिए नया Credit Card लेना चाहिए?
सिर्फ CIBIL Score बढ़ाने के लिए नया क्रेडिट कार्ड लेना जरूरी नहीं है। नया कार्ड तभी लेना चाहिए जब उसकी वास्तविक जरूरत हो और आप उसका भुगतान जिम्मेदारी से कर सकें।
नया कार्ड लेने से उपलब्ध क्रेडिट सीमा बढ़ सकती है, लेकिन उसके साथ नई क्रेडिट पूछताछ और नया खाता भी जुड़ सकता है। इसलिए निर्णय लेने से पहले कार्ड की फीस, ब्याज, सीमा और अपनी भुगतान क्षमता को समझना चाहिए।
CIBIL Score सुधारने का सबसे आसान नियम
अगर आपको इस पूरे लेख को केवल एक सरल नियम में याद रखना है, तो इसे ऐसे समझें:
उतना ही क्रेडिट लें और इस्तेमाल करें जिसे आप समय पर और जिम्मेदारी से चुका सकें।
हर महीने अपने भुगतान की तारीख याद रखें। कार्ड की सीमा का जरूरत से ज्यादा उपयोग न करें। बार-बार नए क्रेडिट के लिए आवेदन न करें। अपनी CIBIL Report में गलती दिखाई दे तो उसे सुधारने की प्रक्रिया शुरू करें।
यही आदतें समय के साथ आपकी क्रेडिट प्रोफाइल को व्यवस्थित रखने में मदद कर सकती हैं।
अक्सर पूछे जाने वाले सवाल
1. CIBIL Score कैसे बढ़ाएं?
CIBIL Score सुधारने के लिए EMI और Credit Card Bill समय पर भरें, क्रेडिट उपयोग नियंत्रित रखें, अनावश्यक नए ऋण या कार्ड के लिए बार-बार आवेदन न करें और अपनी CIBIL Report में गलतियों की जांच करें।
2. क्या CIBIL Score एक महीने में बढ़ सकता है?
स्कोर में बदलाव कब और कितना होगा, यह आपकी क्रेडिट रिपोर्ट और उसमें अपडेट होने वाली जानकारी पर निर्भर करता है। इसलिए एक निश्चित समय या अंक की गारंटी देना सही नहीं है।
3. क्या Credit Card का पूरा Bill भरना जरूरी है?
वित्तीय रूप से संभव होने पर पूरा बिल समय पर चुकाना बेहतर आदत है। केवल Minimum Due भरने से बाकी बकाया समाप्त नहीं होता और उस पर लागू शर्तों के अनुसार ब्याज या अन्य शुल्क लग सकते हैं।
4. क्या Credit Utilization CIBIL Score को प्रभावित करता है?
हां। CIBIL के अनुसार Credit Utilization Score को प्रभावित करने वाले महत्वपूर्ण कारकों में शामिल है। लगातार बहुत अधिक उपयोग आपकी क्रेडिट प्रोफाइल के लिए नकारात्मक संकेत हो सकता है।
5. क्या अपना CIBIL Score चेक करने से Score कम होता है?
अपना खुद का स्कोर देखने से सामान्यतः स्कोर पर नकारात्मक प्रभाव नहीं पड़ता। ऋणदाता द्वारा की गई क्रेडिट पूछताछ अलग होती है।
6. CIBIL Report में गलत खाता दिखाई दे तो क्या करें?
पहले संबंधित बैंक या वित्तीय संस्था से संपर्क करें और CIBIL की विवाद प्रक्रिया के माध्यम से गलत जानकारी को चुनौती दें। शिकायत के लिए दस्तावेज और सही जानकारी अपने पास रखें।
7. क्या नया Credit Card लेने से CIBIL Score बढ़ जाता है?
सिर्फ नया कार्ड लेने से स्कोर बढ़ने की गारंटी नहीं है। नया खाता खोलने से पहले अपनी जरूरत और भुगतान क्षमता देखें। कार्ड का जिम्मेदार इस्तेमाल और समय पर भुगतान ज्यादा महत्वपूर्ण हैं।
8. क्या खराब CIBIL Score हमेशा खराब ही रहता है?
जरूरी नहीं। आपकी भविष्य की क्रेडिट गतिविधियां और रिपोर्ट में आने वाली नई जानकारी समय के साथ आपकी क्रेडिट प्रोफाइल को प्रभावित कर सकती हैं। इसलिए गलतियों को सुधारना और आगे भुगतान समय पर करना महत्वपूर्ण है।
निष्कर्ष
CIBIL Score कैसे बढ़ाएं का जवाब किसी एक उपाय में नहीं है। यह लगातार अच्छी वित्तीय आदतें बनाने की प्रक्रिया है। सबसे पहले अपनी CIBIL Report समझें और यह पता लगाएं कि आपके स्कोर या क्रेडिट प्रोफाइल में समस्या कहां है। इसके बाद भुगतान समय पर करने, क्रेडिट उपयोग नियंत्रित रखने, अनावश्यक आवेदन से बचने और गलत जानकारी को सुधारने पर ध्यान दें।
अगर आपका स्कोर अभी कम है, तो केवल नंबर देखकर परेशान होने के बजाय अपनी अगली वित्तीय आदत पर ध्यान दें। आज का समय पर भुगतान, नियंत्रित खर्च और सही क्रेडिट प्रबंधन भविष्य की क्रेडिट प्रोफाइल के लिए ज्यादा महत्वपूर्ण है।
ध्यान रखें कि CIBIL Score ऋण या क्रेडिट कार्ड मंजूर होने की गारंटी नहीं देता। ऋणदाता अपनी नीतियों और अन्य वित्तीय जानकारी के आधार पर निर्णय लेते हैं।
यह लेख केवल सामान्य वित्तीय जानकारी और जागरूकता के उद्देश्य से लिखा गया है। CIBIL Score, Credit Report, ब्याज, शुल्क और ऋण की शर्तें व्यक्ति तथा संबंधित बैंक या वित्तीय संस्था के अनुसार अलग हो सकती हैं। किसी भी ऋण, क्रेडिट कार्ड या अन्य वित्तीय उत्पाद का निर्णय लेने से पहले संबंधित संस्था की आधिकारिक शर्तें पढ़ें। निवेश या व्यक्तिगत वित्तीय निर्णय के लिए आवश्यकता होने पर योग्य वित्तीय सलाहकार से सलाह लें।