अगर आपने कभी क्रेडिट कार्ड, पर्सनल लोन, बाइक लोन या होम लोन लेने की कोशिश की है, तो आपने CIBIL Score का नाम जरूर सुना होगा। कई लोगों के मन में सवाल रहता है कि CIBIL Score आखिर होता क्या है, इसे कौन बनाता है, 750 या 800 स्कोर का क्या मतलब है और अगर स्कोर कम हो जाए तो उसे कैसे सुधारा जा सकता है?
सीधे शब्दों में समझें तो CIBIL Score आपके क्रेडिट इतिहास का तीन अंकों वाला एक संख्यात्मक सारांश है। यह आमतौर पर 300 से 900 के बीच होता है। आपके पुराने और वर्तमान क्रेडिट खातों, भुगतान व्यवहार, क्रेडिट उपयोग और अन्य क्रेडिट संबंधी जानकारी के आधार पर आपकी क्रेडिट प्रोफाइल तैयार होती है।
लेकिन केवल एक संख्या देखकर अपनी पूरी वित्तीय स्थिति को समझ लेना सही नहीं है। CIBIL Score के साथ CIBIL Report को भी समझना जरूरी है, क्योंकि रिपोर्ट में आपके क्रेडिट खातों और भुगतान इतिहास की विस्तृत जानकारी मिलती है।
इस लेख में हम CIBIL Score को बिल्कुल शुरुआती स्तर से समझेंगे, ताकि आपको अलग-अलग वेबसाइटों की उलझी हुई जानकारी पर निर्भर न रहना पड़े।
इस लेख में आपको क्या पता चलेगा?
- CIBIL Score क्या होता है?
- CIBIL Score 300 से 900 के बीच क्यों होता है?
- CIBIL Report और CIBIL Score में क्या अंतर है?
- क्रेडिट कार्ड का CIBIL Score से क्या संबंध है?
- कम CIBIL Score के पीछे कौन-सी गलतियां हो सकती हैं?
- CIBIL Score सुधारने के लिए रोजमर्रा में क्या सावधानियां रखनी चाहिए?
- CIBIL Report में गलती मिले तो क्या करना चाहिए?
CIBIL Score क्या है?
CIBIL Score क्या है यह समझने का सबसे आसान तरीका है कि इसे आपके क्रेडिट व्यवहार का संक्षिप्त संख्यात्मक संकेत मानें। जब आप क्रेडिट कार्ड या लोन का इस्तेमाल करते हैं, तो उससे जुड़ी जानकारी क्रेडिट सूचना कंपनियों तक पहुंच सकती है। इसी तरह की जानकारी से आपकी क्रेडिट हिस्ट्री तैयार होती है।
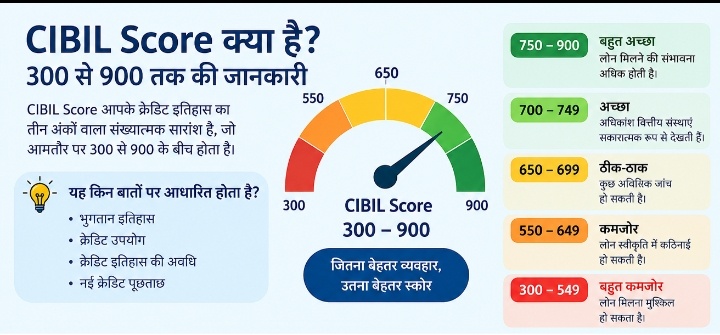
CIBIL Score तीन अंकों की संख्या होती है और सामान्यतः 300 से 900 के बीच रहती है। यह संख्या अकेले यह तय नहीं करती कि आपको लोन मिलेगा या नहीं। बैंक और वित्तीय संस्थान आवेदन का मूल्यांकन करते समय आपकी पूरी क्रेडिट रिपोर्ट और अपनी अन्य नीतियों को भी देखते हैं।
इसलिए CIBIL Score को किसी परीक्षा के अंक की तरह समझने के बजाय एक वित्तीय संकेतक के रूप में समझना बेहतर है। आपका भुगतान व्यवहार जितना व्यवस्थित होगा और क्रेडिट का इस्तेमाल जितना जिम्मेदारी से किया जाएगा, आपकी क्रेडिट प्रोफाइल उतनी बेहतर हो सकती है।
CIBIL Score 300 से 900 के बीच क्यों होता है?
CIBIL Score सामान्यतः 300 से 900 के बीच होता है। अलग-अलग स्कोर आपकी क्रेडिट प्रोफाइल के अलग-अलग स्तर को दर्शाते हैं, लेकिन किसी एक संख्या को देखकर यह निश्चित नहीं कहा जा सकता कि आपको भविष्य में लोन अवश्य मिलेगा या नहीं। अंतिम निर्णय संबंधित ऋणदाता की अपनी जांच और नीतियों पर निर्भर करता है।
उदाहरण के लिए, मान लीजिए दो लोगों का CIBIL Score समान है। फिर भी बैंक उनकी आय, मौजूदा ऋण, नौकरी या व्यवसाय, दस्तावेज और अन्य जानकारी के आधार पर अलग-अलग निर्णय ले सकता है।
इसलिए CIBIL Score को समझते समय केवल “मेरा स्कोर कितना है?” पूछना पर्याप्त नहीं है। यह भी देखना जरूरी है कि रिपोर्ट में कौन-से खाते हैं, भुगतान इतिहास कैसा है और कोई गलत जानकारी तो दर्ज नहीं है।
CIBIL Score और CIBIL Report में क्या अंतर है?
| बिंदु | CIBIL Score | CIBIL Report |
|---|---|---|
| क्या है? | तीन अंकों का स्कोर | क्रेडिट इतिहास की विस्तृत रिपोर्ट |
| मुख्य उद्देश्य | क्रेडिट इतिहास का संक्षिप्त संकेत | क्रेडिट खातों और भुगतान संबंधी विस्तृत जानकारी |
| जानकारी की मात्रा | कम | काफी अधिक |
| जांच क्यों करें? | अपनी क्रेडिट स्थिति समझने के लिए | गलत खाते, भुगतान जानकारी या पूछताछ जैसी चीजें पहचानने के लिए |
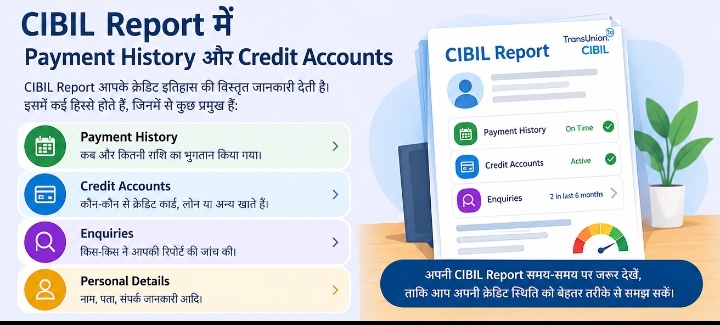
CIBIL Score किसी एक दिन के व्यवहार से नहीं बनता। आपके क्रेडिट इतिहास से जुड़ी कई चीजें आपकी क्रेडिट प्रोफाइल को प्रभावित कर सकती हैं। इनमें भुगतान इतिहास, क्रेडिट उपयोग, क्रेडिट इतिहास की अवधि और नई क्रेडिट पूछताछ जैसे कारक महत्वपूर्ण हैं।
1. भुगतान इतिहास
आपने अपने क्रेडिट कार्ड के बिल और ऋण की किस्तें समय पर चुकाई हैं या नहीं, यह महत्वपूर्ण है। देर से भुगतान, भुगतान में चूक या बकाया रहने जैसी जानकारी आपकी क्रेडिट प्रोफाइल पर नकारात्मक प्रभाव डाल सकती है।
इसीलिए क्रेडिट कार्ड रखने वाले व्यक्ति के लिए भुगतान की तारीख याद रखना बहुत जरूरी है। केवल कार्ड का इस्तेमाल करना ही जिम्मेदारी नहीं है; समय पर भुगतान करना उससे भी महत्वपूर्ण हिस्सा है।
2. क्रेडिट उपयोग
क्रेडिट उपयोग का मतलब है कि आपकी उपलब्ध क्रेडिट सीमा में से आप कितनी राशि इस्तेमाल कर रहे हैं। उदाहरण के लिए, अगर आपके क्रेडिट कार्ड की सीमा ₹1,00,000 है और आप लगातार बहुत बड़ी राशि इस्तेमाल करते हैं, तो आपका क्रेडिट उपयोग अधिक हो सकता है।
CIBIL की जानकारी के अनुसार अधिक क्रेडिट उपयोग आपकी क्रेडिट प्रोफाइल के लिए नकारात्मक संकेत हो सकता है। इसलिए केवल बड़ी क्रेडिट सीमा होना पर्याप्त नहीं है; उसका इस्तेमाल भी समझदारी से करना जरूरी है।
इस विषय को हमने पिछले लेख में विस्तार से समझाया है। इसलिए यहां उसी गणना को दोहराने के बजाय इतना याद रखें कि क्रेडिट सीमा को अपनी अतिरिक्त आय न समझें।
3. क्रेडिट इतिहास की अवधि
आपके क्रेडिट खाते कितने समय से चल रहे हैं, यह भी क्रेडिट प्रोफाइल का हिस्सा है। लंबे समय से जिम्मेदारी के साथ संभाला गया क्रेडिट इतिहास ऋणदाता को आपके पुराने व्यवहार को समझने में मदद कर सकता है।
इसका मतलब यह नहीं है कि केवल पुराना क्रेडिट कार्ड रखने से स्कोर अपने आप बढ़ता रहेगा। खाते का भुगतान इतिहास और उसका प्रबंधन भी महत्वपूर्ण है।
4. नई क्रेडिट पूछताछ
जब आप नया लोन या क्रेडिट कार्ड लेने के लिए आवेदन करते हैं, तो ऋणदाता आपकी क्रेडिट रिपोर्ट की जांच कर सकता है। बहुत कम समय में कई नए क्रेडिट आवेदन करने से आपकी क्रेडिट प्रोफाइल पर असर पड़ सकता है।
इसलिए हर ऑफर देखकर तुरंत नया क्रेडिट कार्ड लेने के बजाय पहले यह देखना समझदारी है कि उसकी वास्तव में जरूरत है या नहीं।
क्रेडिट कार्ड का CIBIL Score से क्या संबंध है?
क्रेडिट कार्ड स्वयं कोई समस्या नहीं है। समस्या तब बन सकती है जब कार्ड का इस्तेमाल बिना योजना के किया जाए और बिल का भुगतान समय पर न किया जाए।
उदाहरण के लिए, किसी व्यक्ति के पास ₹50,000 की क्रेडिट सीमा है। वह हर महीने अपनी जरूरत के अनुसार खर्च करता है और बिल का भुगतान समय पर करता है। दूसरी तरफ कोई व्यक्ति लगातार सीमा के बहुत बड़े हिस्से का इस्तेमाल करता है और भुगतान में देरी करता है। दोनों के पास क्रेडिट कार्ड है, लेकिन उनका क्रेडिट व्यवहार अलग है।
इसलिए केवल यह कहना सही नहीं होगा कि “क्रेडिट कार्ड इस्तेमाल करने से CIBIL Score खराब होता है।” असली बात यह है कि क्रेडिट का इस्तेमाल और भुगतान किस तरह किया जा रहा है।
क्या समय पर पूरा क्रेडिट कार्ड बिल भरना जरूरी है?
अगर आपके लिए संभव हो, तो क्रेडिट कार्ड का पूरा बकाया बिल नियत तारीख तक चुकाना वित्तीय अनुशासन का अच्छा तरीका है। केवल न्यूनतम देय राशि भरने से खाता तत्काल बकाया स्थिति में जाने से बच सकता है, लेकिन इससे बाकी राशि पर ब्याज और अन्य लागत की स्थिति बन सकती है, जो कार्ड की शर्तों पर निर्भर करती है।
RBI के क्रेडिट कार्ड संबंधी निर्देशों में कार्डधारकों को केवल न्यूनतम देय राशि भरने के प्रभाव के बारे में स्पष्ट जानकारी देने की व्यवस्था है। कार्ड के बिल और शर्तों में ब्याज और भुगतान से जुड़ी जानकारी देखना इसलिए महत्वपूर्ण है।
इस विषय पर हमारे पहले लेख “Minimum Due क्या होता है?” को भी जरूर जोड़ें, क्योंकि वहां हमने न्यूनतम भुगतान के प्रभाव को अलग से समझाया है।
कम CIBIL Score होने के सामान्य कारण
अगर किसी व्यक्ति का CIBIL Score अपेक्षा से कम है, तो उसके पीछे कई कारण हो सकते हैं। किसी एक कारण को देखकर निष्कर्ष निकालना सही नहीं है। अपनी पूरी CIBIL Report देखना अधिक उपयोगी है।
- क्रेडिट कार्ड बिल का देर से भुगतान
- ऋण की किस्तों में देरी
- बहुत अधिक क्रेडिट उपयोग
- कम समय में कई क्रेडिट आवेदन
- लंबे समय तक बकाया राशि रहना
- रिपोर्ट में गलत भुगतान जानकारी
- ऐसा क्रेडिट खाता जो वास्तव में आपका नहीं है
- पुराने या बंद खाते की गलत स्थिति दर्ज होना
CIBIL Score कम हो जाए तो क्या करें?
कम स्कोर देखकर घबराने की जरूरत नहीं है। सबसे पहले यह पता लगाना जरूरी है कि समस्या कहां है। केवल नया क्रेडिट कार्ड लेकर या बार-बार नया लोन लेकर स्कोर सुधारने की कोशिश करना उचित तरीका नहीं है।
पहला कदम: अपनी CIBIL Report देखें
रिपोर्ट में अपने सभी क्रेडिट कार्ड और ऋण खातों को देखें। किसी ऐसे खाते की जानकारी दिखाई दे रही है जिसे आपने कभी लिया ही नहीं? भुगतान की स्थिति गलत दिखाई दे रही है? बंद किए गए खाते की स्थिति अभी भी सक्रिय दिख रही है? ऐसी जानकारी को ध्यान से जांचें।
दूसरा कदम: भुगतान समय पर करें
भविष्य के सभी भुगतान नियत तारीख से पहले करने की व्यवस्था बनाएं। मोबाइल में अनुस्मारक लगाना, स्वचालित भुगतान सुविधा का उपयोग करना या हर महीने एक निश्चित तारीख को बिल जांचना उपयोगी हो सकता है।
तीसरा कदम: क्रेडिट उपयोग नियंत्रित रखें
अगर कार्ड की पूरी सीमा लगातार इस्तेमाल हो रही है, तो अपने खर्चों की समीक्षा करें। क्रेडिट कार्ड को अतिरिक्त आय नहीं बल्कि उधार की सुविधा समझें। जितना भुगतान करने की क्षमता हो, उससे अधिक खर्च करने से बचना बेहतर है।
चौथा कदम: बार-बार नए आवेदन न करें
हर कुछ दिनों में नया क्रेडिट कार्ड या ऋण आवेदन करने से बचें, खासकर तब जब उसकी वास्तविक आवश्यकता न हो। पहले अपनी जरूरत, शुल्क, ब्याज और भुगतान क्षमता को समझें।
पांचवां कदम: गलत जानकारी मिलने पर शिकायत करें
अगर आपकी CIBIL Report में कोई ऐसी जानकारी है जो गलत है, तो उसे नजरअंदाज न करें। संबंधित संस्था और CIBIL के निर्धारित विवाद समाधान माध्यम का उपयोग करके जानकारी की जांच और सुधार की प्रक्रिया शुरू की जा सकती
CIBIL Score में बदलाव का कोई एक निश्चित समय सभी लोगों के लिए लागू नहीं होता। आपके ऋणदाता किस अंतराल पर जानकारी भेजते हैं, आपके भुगतान व्यवहार में क्या बदलाव आया है और रिपोर्ट में वह जानकारी कब अपडेट हुई है, इन बातों का असर पड़ सकता है।
इसलिए “7 दिन में स्कोर बढ़ जाएगा” या “30 दिन में निश्चित रूप से 50 अंक बढ़ेंगे” जैसे दावों पर भरोसा नहीं करना चाहिए। सही तरीका लगातार समय पर भुगतान करना, क्रेडिट उपयोग को नियंत्रित रखना और रिपोर्ट की जानकारी पर नजर रखना है।
CIBIL के अनुसार क्रेडिट संस्थान सामान्यतः 30–45 दिनों के अंतराल में जानकारी जमा कर सकते हैं, इसलिए भुगतान करने के तुरंत बाद रिपोर्ट में बदलाव दिखाई देना जरूरी नहीं है।
CIBIL Report में गलती हो तो क्या करें?
मान लीजिए आपने अपना एक क्रेडिट कार्ड कई महीने पहले बंद कर दिया, लेकिन रिपोर्ट में वह अभी भी सक्रिय दिखाई दे रहा है। या आपने समय पर भुगतान किया, लेकिन रिपोर्ट में भुगतान देर से दर्ज है। ऐसी स्थिति में पहले संबंधित बैंक या वित्तीय संस्था से संपर्क करें और आवश्यक प्रमाण सुरक्षित रखें।
इसके बाद CIBIL की उपलब्ध विवाद समाधान प्रक्रिया का उपयोग किया जा सकता है। शिकायत करते समय खाता संख्या, भुगतान प्रमाण और संबंधित दस्तावेज व्यवस्थित रखना उपयोगी रहेगा।
अपना CIBIL Score कितनी बार जांचना चाहिए?
अपनी क्रेडिट रिपोर्ट की समय-समय पर जांच करना उपयोगी है। इससे आपको यह पता चल सकता है कि आपके नाम पर कौन-कौन से क्रेडिट खाते दिखाई दे रहे हैं और भुगतान संबंधी जानकारी सही दर्ज है या नहीं।
अपना स्वयं का CIBIL Score देखने को लेकर एक आम गलतफहमी है कि इससे स्कोर खराब हो जाएगा। CIBIL की आधिकारिक जानकारी के अनुसार स्वयं अपना स्कोर जांचना आपके CIBIL Score को प्रभावित नहीं करता।
ध्यान रखें कि अपनी रिपोर्ट जांचना और किसी ऋणदाता द्वारा नए क्रेडिट आवेदन के दौरान रिपोर्ट की जांच करना एक जैसी चीजें नहीं हैं।
CIBIL Score सुधारते समय किन गलतियों से बचें?
गलती 1: केवल स्कोर के पीछे भागना
स्कोर को हर दिन देखकर चिंता करने के बजाय अपने वास्तविक क्रेडिट व्यवहार पर ध्यान दें। समय पर भुगतान और जिम्मेदार क्रेडिट उपयोग लंबे समय के लिए अधिक महत्वपूर्ण हैं।
गलती 2: सिर्फ स्कोर देखकर रिपोर्ट को नजरअंदाज करना
स्कोर ठीक दिखाई दे रहा है, फिर भी रिपोर्ट में गलत खाता या अनजान क्रेडिट पूछताछ हो सकती है। इसलिए रिपोर्ट भी पढ़ें।
गलती 3: बिना जरूरत कई कार्ड लेना
हर नया कार्ड कोई उपलब्धि नहीं है। अगर उसके शुल्क, भुगतान तारीख और उपयोग को संभालना मुश्किल हो सकता है, तो केवल ऑफर देखकर नया कार्ड लेना उचित नहीं है।
गलती 4: केवल Minimum Due को सामान्य भुगतान समझना
Minimum Due और Total Amount Due एक ही चीज नहीं हैं। दोनों के अंतर को समझे बिना लगातार केवल न्यूनतम राशि भरना भविष्य में ब्याज लागत बढ़ा सकता है।
गलती 5: “स्कोर ठीक करने” वाली गारंटी पर भरोसा करना
अगर कोई व्यक्ति निश्चित अंक बढ़ाने या बहुत कम समय में स्कोर बदलने की गारंटी देता है, तो सावधान रहें। वास्तविक सुधार आपके क्रेडिट व्यवहार और रिपोर्ट की जानकारी पर निर्भर करता है।
एक आसान उदाहरण से समझें
मान लीजिए राहुल के पास ₹80,000 की क्रेडिट सीमा वाला कार्ड है। वह हर महीने लगभग ₹20,000 से ₹25,000 खर्च करता है और नियत तारीख से पहले पूरा बिल चुका देता है। वह जरूरत न होने पर नए क्रेडिट कार्ड के लिए आवेदन नहीं करता और समय-समय पर अपनी रिपोर्ट भी देखता है।
अब दूसरी तरफ मोहित के पास ₹80,000 की ही सीमा है, लेकिन वह अक्सर लगभग पूरी सीमा इस्तेमाल करता है, कई बार भुगतान देर से करता है और कुछ ही महीनों में कई नए कार्डों के लिए आवेदन करता है।
दोनों के पास समान सीमा वाला कार्ड है, लेकिन उनका क्रेडिट व्यवहार अलग है। इसलिए CIBIL Score को समझते समय कार्ड की संख्या से ज्यादा भुगतान और क्रेडिट प्रबंधन को समझना जरूरी है।
क्या 750 CIBIL Score अच्छा है?
बहुत से लोग पूछते हैं कि 750 CIBIL Score अच्छा है या नहीं। किसी भी स्कोर को अकेले देखकर ऋण मिलने की गारंटी मानना सही नहीं है। ऋणदाता आवेदन के समय आपकी क्रेडिट रिपोर्ट के साथ-साथ अपनी पात्रता शर्तों और अन्य वित्तीय जानकारी को भी देख सकता है।
इसलिए केवल किसी एक अंक को लक्ष्य बनाने के बजाय अपनी पूरी क्रेडिट प्रोफाइल को व्यवस्थित रखना अधिक व्यावहारिक दृष्टिकोण है।
CIBIL Score और Loan Approval का संबंध
CIBIL Score ऋणदाता के लिए आपकी क्रेडिट हिस्ट्री को समझने का एक महत्वपूर्ण संकेत हो सकता है, लेकिन यह अकेला निर्णय नहीं है। CIBIL की आधिकारिक जानकारी भी बताती है कि ऋण स्वीकृत करने या अस्वीकार करने का अंतिम निर्णय ऋणदाता का होता है।
इसका अर्थ है कि एक अच्छा स्कोर होने पर भी ऋण की मंजूरी निश्चित नहीं होती। इसी तरह केवल स्कोर देखकर अपनी पूरी वित्तीय क्षमता का अंदाजा नहीं लगाया जा सकता।
एक नजर में CIBIL Score सुधारने की आदतें
| आदत | क्या करें? |
|---|---|
| भुगतान | क्रेडिट कार्ड बिल और ऋण की किस्त समय पर दें |
| क्रेडिट उपयोग | उपलब्ध सीमा का अनावश्यक रूप से बहुत अधिक इस्तेमाल न करें |
| नए आवेदन | बिना जरूरत बार-बार क्रेडिट आवेदन न करें |
| रिपोर्ट | समय-समय पर CIBIL Report की जानकारी जांचें |
| गलती | गलत जानकारी मिलने पर विवाद समाधान प्रक्रिया अपनाएं |
| बजट | क्रेडिट कार्ड खर्च को अपनी भुगतान क्षमता के अनुसार रखें |
अक्सर पूछे जाने वाले सवाल
1. CIBIL Score क्या है?
CIBIL Score आपके क्रेडिट इतिहास का तीन अंकों वाला संख्यात्मक सारांश है, जो सामान्यतः 300 से 900 के बीच होता है।
2. CIBIL Score कौन बनाता है?
CIBIL यानी TransUnion CIBIL एक क्रेडिट सूचना कंपनी है। उसे ऋणदाताओं से प्राप्त क्रेडिट जानकारी के आधार पर क्रेडिट रिपोर्ट और स्कोर से संबंधित सेवाएं उपलब्ध होती हैं।
3. क्या क्रेडिट कार्ड से CIBIL Score बढ़ता है?
सिर्फ क्रेडिट कार्ड रखने से स्कोर अपने आप नहीं बढ़ता। समय पर भुगतान, जिम्मेदार क्रेडिट उपयोग और अच्छा क्रेडिट व्यवहार महत्वपूर्ण हैं।
4. क्या अपना CIBIL Score चेक करने से स्कोर कम होता है?
CIBIL की आधिकारिक जानकारी के अनुसार स्वयं अपना CIBIL Score चेक करने से आपका स्कोर प्रभावित नहीं होता।
5. क्या 900 CIBIL Score होना जरूरी है?
900 को अनिवार्य लक्ष्य मानना जरूरी नहीं है। ऋणदाता आवेदन का मूल्यांकन कई जानकारी और अपनी नीतियों के आधार पर कर सकता है।
6. CIBIL Score कम क्यों होता है?
देर से भुगतान, अधिक क्रेडिट उपयोग, कई नई क्रेडिट पूछताछ और अन्य क्रेडिट संबंधी जानकारी इसके संभावित कारणों में शामिल हो सकती है। अपनी रिपोर्ट देखकर वास्तविक कारण समझना बेहतर है।
7. CIBIL Score कितने समय में सुधरता है?
इसका कोई एक निश्चित समय नहीं है। जानकारी अपडेट होने और आपके क्रेडिट व्यवहार में लगातार सुधार के आधार पर बदलाव अलग-अलग हो सकता है।
8. CIBIL Report में गलत जानकारी हो तो क्या करें?
पहले संबंधित बैंक या वित्तीय संस्था से संपर्क करें और आवश्यक प्रमाण रखें। जरूरत पड़ने पर CIBIL की आधिकारिक विवाद समाधान प्रक्रिया का उपयोग करें।
सबसे जरूरी बात यह है कि CIBIL Score सुधारने के लिए किसी शॉर्टकट की जरूरत नहीं है। अपने क्रेडिट कार्ड और ऋण की किस्तों का भुगतान समय पर करें, जरूरत से ज्यादा क्रेडिट का इस्तेमाल न करें, बिना आवश्यकता कई क्रेडिट आवेदन न करें और समय-समय पर अपनी CIBIL Report की जांच करें।
अगर रिपोर्ट में कोई गलत जानकारी दिखाई दे, तो उसे नजरअंदाज करने के बजाय संबंधित संस्था और उपलब्ध विवाद समाधान प्रक्रिया के माध्यम से सुधार की कोशिश करें।
विश्वसनीय स्रोत
इस लेख में CIBIL Score और क्रेडिट रिपोर्ट से संबंधित तथ्यों के लिए TransUnion CIBIL की आधिकारिक जानकारी तथा क्रेडिट कार्ड से संबंधित नियामकीय जानकारी के लिए भारतीय रिजर्व बैंक के आधिकारिक निर्देशों को आधार बनाया गया है।
Mera civil mai madad mili h
Thanks bhai